Tranh nhau gom hàng giá đắt, thế giới sắp đối mặt với 'khủng hoảng thừa' LNG nghiêm trọng?
Tuyến vận tải qua Eo biển Hormuz tê liệt khiến nguồn cung LNG rơi vào vòng xoáy biến động dữ dội. Châu Âu đang đứng trước một mùa đông đầy rủi ro vì kho dự trữ cạn đáy, trong khi cuộc đua ồ ạt đầu tư hạ tầng mới lại đe dọa biến thị trường thành một mớ hỗn độn vì thừa mứa trong tương lai.
Bốn năm trước, khi các đường ống dẫn khí từ Nga bị khóa van do cuộc xung đột tại Ukraine, châu Âu đã phải chật vật xoay xở tìm nguồn thay thế cho 40% lượng khí đốt nhập khẩu. Khi ấy, chiếc phao cứu sinh được hướng về Qatar, quốc gia khai thác khí tự nhiên hóa lỏng (LNG) số một thế giới lúc bấy giờ.
Bộ trưởng Năng lượng Qatar, ông Saad al-Kaabi, từng tự hào khẳng định trong văn phòng làm việc xa hoa của mình rằng đất nước vùng Vịnh đã duy trì sự tin cậy suốt hơn 26 năm và chưa từng chậm trễ một chuyến tàu nào.
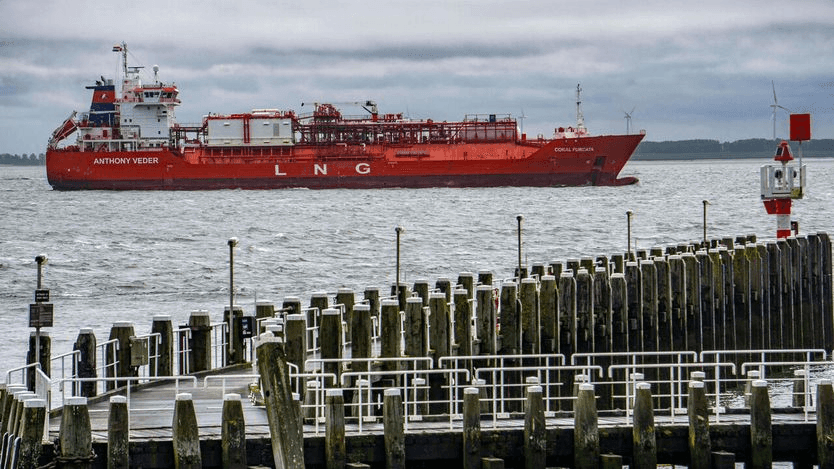
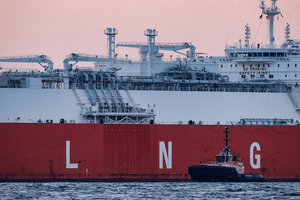
Tuyên bố chắc nịch năm nào giờ đây trở nên lạc lõng. Bước ngoặt ập đến vào tháng 3, thời điểm Iran đóng cửa Eo biển Hormuz sau các cuộc tấn công từ phía Mỹ và Israel. Qatar buộc phải ban bố tình trạng bất khả kháng, thông báo tới các đối tác rằng họ không thể thực hiện các cam kết hợp đồng.
Kể từ đó đến nay, quốc gia này chỉ vận chuyển được vỏn vẹn 98 chuyến hàng, ít hơn 536 chuyến so với cùng kỳ năm trước. Mức hụt 39 triệu tấn, tương đương 9% tổng nguồn cung toàn cầu năm ngoái, vẫn đang không ngừng tăng lên khi một phần sáu nguồn cung thế giới rơi vào cảnh tê liệt.
Tại châu Á, giá LNG đã vọt lên khoảng 25 USD/mmBtu, tăng 140% so với trước xung đột.
Những người có cái nhìn lạc quan cho rằng mức giá này vẫn còn cách rất xa đỉnh kỷ lục 70 USD/mmBtu thiết lập năm 2022. Châu Á, thị trường vốn tiêu thụ trên 80% sản lượng xuất khẩu của Qatar, vẫn tìm được gần như đủ số chuyến hàng cần thiết nhờ các nguồn cung thay thế từ Mỹ, Australia, Malaysia, Nigeria và một số nhà sản xuất khác.
Tổng lượng LNG cập cảng châu Á từ đầu năm đến nay đạt 193 triệu tấn, chỉ kém 7 triệu tấn so với cùng kỳ năm 2025. Các chính trị gia dường như cũng đang dồn mối bận tâm vào nguồn cung dầu diesel nhiều hơn là khí đốt.
Thái độ chủ quan đó tiềm ẩn nhiều hiểm họa bởi bài sát hạch thực sự của thị trường vẫn còn ở phía trước. Một số bên mua trì hoãn gom hàng với hy vọng giá hạ nhiệt, trong khi nhiều bên khác lại đặt cược vào các nguồn cung mới để giảm sự phụ thuộc vào vùng Vịnh. Nếu những toan tính này thất bại, thị trường chỉ có thể nhận ra khi mọi chuyện đã quá muộn.
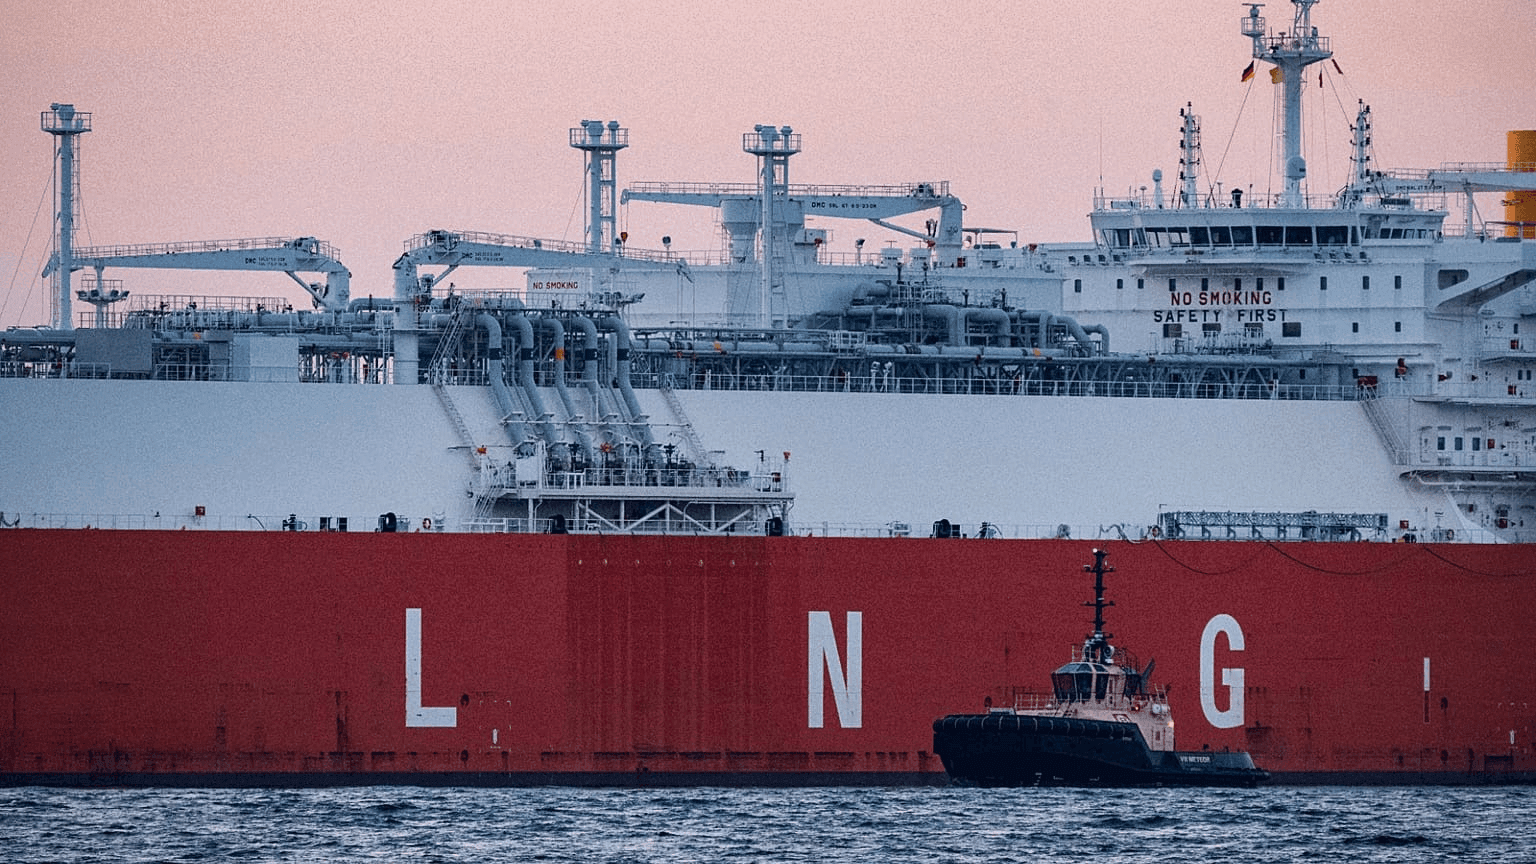
Mùa hè theo thông lệ là khoảng thời gian các công ty năng lượng châu Âu tích cực trữ hàng để tích lũy dự trữ cho mùa đông, yếu tố từng đẩy giá khí đốt lập đỉnh vào tháng 8/2022.
Năm nay, người mua tại Lục địa Già lại để châu Á thâu tóm phần lớn các chuyến tàu từ Đại Tây Dương vốn thường cập bến khu vực này. Một số đơn vị vẫn nuôi hy vọng xung đột sớm chấm dứt, bất chấp việc một đội tàu chiến khác của Mỹ đang rẽ sóng tiến vào vùng Vịnh. Phần đông còn lại đang đánh cược vào một mùa đông ấm áp do hiện tượng thời tiết El Niño nâng nhiệt độ trung bình, kéo theo dự báo mùa sưởi ấm sẽ bắt đầu muộn.
Sự phụ thuộc vào các mô hình dự báo thời tiết đang đặt châu Âu vào thế chông chênh. Mức lấp đầy tại các kho dự trữ khí đốt của khu vực hiện chỉ đạt 72%, mức thấp kỷ lục vào thời điểm này trong năm nếu so với tỷ lệ bình quân 90% giai đoạn 2022–2025. Đáng chú ý, con số này tại Đức chỉ dừng ở mức 57%.
Công ty thương mại năng lượng Six One Commodities đã đưa dữ liệu thời tiết 10 mùa đông gần nhất vào máy tính để mô phỏng và phát hiện trong 3 mùa đông, lượng khí dự trữ cạn kiệt đến mức tốc độ rút khí bị chậm lại, buộc giới chức phải kích hoạt các biện pháp khẩn cấp.
Trước sức ép đó, ngày 30/9, chính phủ Đức đã chỉ đạo một đơn vị nhập khẩu quốc doanh khẩn trương gom thêm 8 terawatt-giờ công suất khí đốt, tương đương 8 chuyến tàu LNG, hoàn tất trước ngày 15/12.
Tuy nhiên, Ủy ban châu Âu chưa vội tái áp đặt mục tiêu lấp đầy kho chứa 90% trước tháng 11, quy định vốn đã được nới lỏng do chiến sự, bởi động thái này có thể khiến các chính phủ lao vào thị trường và phải trả những mức giá cắt cổ. Trong bối cảnh giá giao ngay cao hơn giá kỳ hạn, hầu hết các nhà nhập khẩu đều thiếu động lực để dự trữ thêm.
Chuyên gia Zhi Xin Chong từ hãng phân tích dữ liệu S&P Global nhận định châu Âu sẽ vượt qua khó khăn và giá khí đốt sẽ hạ nhiệt nếu thời tiết tiếp tục ấm và dòng khí từ Qatar hoạt động bình thường trở lại vào tháng 12. Tuy vậy, đây đều là những biến số chứa đựng nhiều hoài nghi.
Giới phân tích cảnh báo chỉ cần một đợt lạnh bất thường xuất hiện vào tháng 11, giá có thể nhảy vọt lên ngưỡng 30–40 USD/mmBtu khi làn sóng tranh mua từ châu Âu bùng phát, dẫn tới cuộc cạnh tranh khốc liệt với thị trường châu Á.
Một cựu quan chức năng lượng Singapore cảnh báo rằng trong trường hợp xảy ra một mùa đông thực sự khắc nghiệt, giá khí đốt hoàn toàn có thể tăng không thấy đỉnh. Bên cạnh đó, bất kỳ sự cố nào trên lưới điện như hồ thủy điện cạn nước, các tổ máy điện hạt nhân phải đóng cửa ngoài kế hoạch, hay các cuộc tấn công của Nga vào hạ tầng năng lượng châu Âu cũng có thể khiến chi phí năng lượng leo thang chóng mặt.
Về phía Qatar, việc các nhà máy hóa lỏng chưa tái khởi động cho thấy quốc gia này chưa tính đến khả năng hòa bình sớm lập lại. Nếu nguồn cung từ vùng Vịnh không sớm quay trở lại, châu Âu sẽ phải cần thêm 20 triệu tấn LNG để tái dự trữ trước mùa đông năm sau, khiến áp lực giá kéo dài sang tận năm 2027.
Cơn chấn động tại vùng Vịnh đã đập tan nhận định phổ biến trước chiến tranh rằng thị trường LNG toàn cầu sẽ rơi vào tình trạng dư cung trong năm 2026. Dẫu vậy, các dự án hạ tầng lớn phục vụ dự báo cũ vẫn đang được tiếp tục thi công.
Bà Aimie Parpia từ Six One Commodities chỉ ra một nghịch lý: Cơn khát nguồn cung hiện tại càng trầm trọng thì làn sóng dư thừa trong tương lai sẽ càng khổng lồ.
Những tín hiệu báo trước về một cuộc khủng hoảng thừa đã manh nha xuất hiện tại triển lãm thường niên Gastech vừa diễn ra ở Bangkok tháng trước. Suốt bốn ngày sự kiện, các nhà xuất khẩu hàng đầu thế giới từ những nhà phát triển, các tập đoàn năng lượng lớn cho tới các doanh nghiệp nhà nước đã rầm rộ giới thiệu các dự án qua những màn hình ghép cỡ lớn và mô hình tàu chở khí.
Giới giao dịch tất bật ký hợp đồng kỳ hạn, các hãng cơ khí kín đặc đơn đặt hàng từ khắp nơi, trong khi người mua đua nhau chốt hợp đồng mới với nỗi lo lắng mua hớ sẽ tính sau. Tất cả đều xoay quanh khẩu hiệu đa dạng hóa.
Theo ông Massimo Di Odoardo từ tổ chức tư vấn Wood Mackenzie, kỳ vọng về việc giá tiếp tục biến động dữ dội đã thôi thúc các nhà đầu tư đẩy mạnh các dự án mới từng nằm trong diện do dự hồi đầu năm.
Riêng năng lực hóa lỏng khí của Mỹ được dự báo sẽ tăng gần gấp đôi vào năm 2030, song hành cùng sự bứt phá từ Canada. Sự xuất hiện của các tổ hợp hóa lỏng khí dạng module quy mô nhỏ cũng đang mở đường cho việc khai thác các mỏ khí tại nhiều quốc gia từng thiếu thốn hạ tầng như Argentina hay Senegal.
Tính chung, loạt dự án mới có thể nâng tổng nguồn cung toàn cầu lên tới 630 triệu tấn mỗi năm vào năm 2030, tăng gần 60% so với năm ngoái.
Trái lại, nhu cầu tiêu thụ lại tăng chậm hơn nhiều so với các dự báo trước chiến tranh. Một số thị trường, trong đó có Trung Quốc, đã quyết định hủy các dự án trạm nhập khẩu mới vì lo ngại những rủi ro địa chính trị tiếp theo có thể khiến họ bị cắt nguồn cung đột ngột.
Nhiều quốc gia cũng đang cho vận hành lại các nhà máy nhiệt điện than, đẩy mạnh các gói thầu năng lượng tái tạo quy mô lớn và xem xét lại kế hoạch điện hạt nhân. Công ty tư vấn Rystad Energy hiện hạ mức dự báo nhu cầu toàn cầu vào cuối thập kỷ xuống 574 triệu tấn/năm, thấp hơn con số 583 triệu tấn trước đây.
Nếu Qatar vận hành hết công suất trở lại và toàn bộ các dự án dự kiến đều hoàn tất, thị trường sẽ xuất hiện khoảng cách chênh lệch cung vượt cầu từ 55 đến 75 triệu tấn. Khi đó, để tái lập cân bằng, các nhà sản xuất sẽ phải chấp nhận chạy dưới công suất thiết kế, hoặc người mua phải gom hàng vượt quá nhu cầu thực tế, thậm chí cả hai kịch bản sẽ cùng diễn ra.
Giới phân tích nhận định giá LNG trong bối cảnh đó có nguy cơ rơi xuống dưới 6 USD/mmBtu, mức thấp hơn cả chi phí khai thác của phần lớn các hợp đồng dài hạn.
Để đối phó với những biến động khó lường trong vài năm tới, các bên tham gia thị trường đang ráo riết săn lùng các giải pháp linh hoạt.
Những tập đoàn tiện ích quy mô lớn như JERA của Nhật Bản hay Uniper của Đức tích cực tuyển dụng nhân sự giao dịch, thâu tóm thêm kho lưu trữ và trạm tái hóa khí nhằm chủ động giữ hàng thừa và bán lại kiếm lời khi thị trường được giá.
Muốn tối ưu hóa biên lợi nhuận, các chủ đầu tư dự án cũng bỏ qua các khâu trung gian để tự thiết lập bàn giao dịch riêng. Cùng lúc, các đại gia dầu khí liên tục ký kết hợp tác để trở thành đơn vị cung ứng trọn gói cho nhóm khách hàng nhỏ lẻ.
Kết quả của cuộc dịch chuyển này có thể là một thị trường nơi các bên trung gian mải miết mua đi bán lại cho nhau hoặc cố tìm cách chào bán cho những khách hàng vốn đã dư thừa khí đốt.
Không ít bên sẽ phải ngậm trái đắng khi ôm những lô hàng ế ẩm không thể giải phóng, kéo theo những khoản lỗ nặng nề, khiến các định chế tài chính cấp vốn trở nên dè dặt quá mức.
Cơn khủng hoảng khí đốt trước mắt đã đủ tồi tệ, nhưng những hệ lụy kéo theo của nó rất có thể sẽ khiến thị trường năng lượng toàn cầu trật nhịp trong nhiều năm tới.