VEFTA: Thuế về 0% nhưng hàng Việt vẫn có nguy cơ mất đơn hàng
VEFTA mở ra cơ hội tiếp cận thị trường EFTA với cam kết xóa bỏ thuế ngay đối với 93,5% kim ngạch xuất khẩu của Việt Nam. Tuy nhiên, thuế suất ưu đãi không đồng nghĩa với việc hàng hóa tự động có đơn hàng, bởi doanh nghiệp vẫn phải vượt qua những yêu cầu khắt khe về xuất xứ, tiêu chuẩn chất lượng, truy xuất nguồn gốc và chuỗi cung ứng.
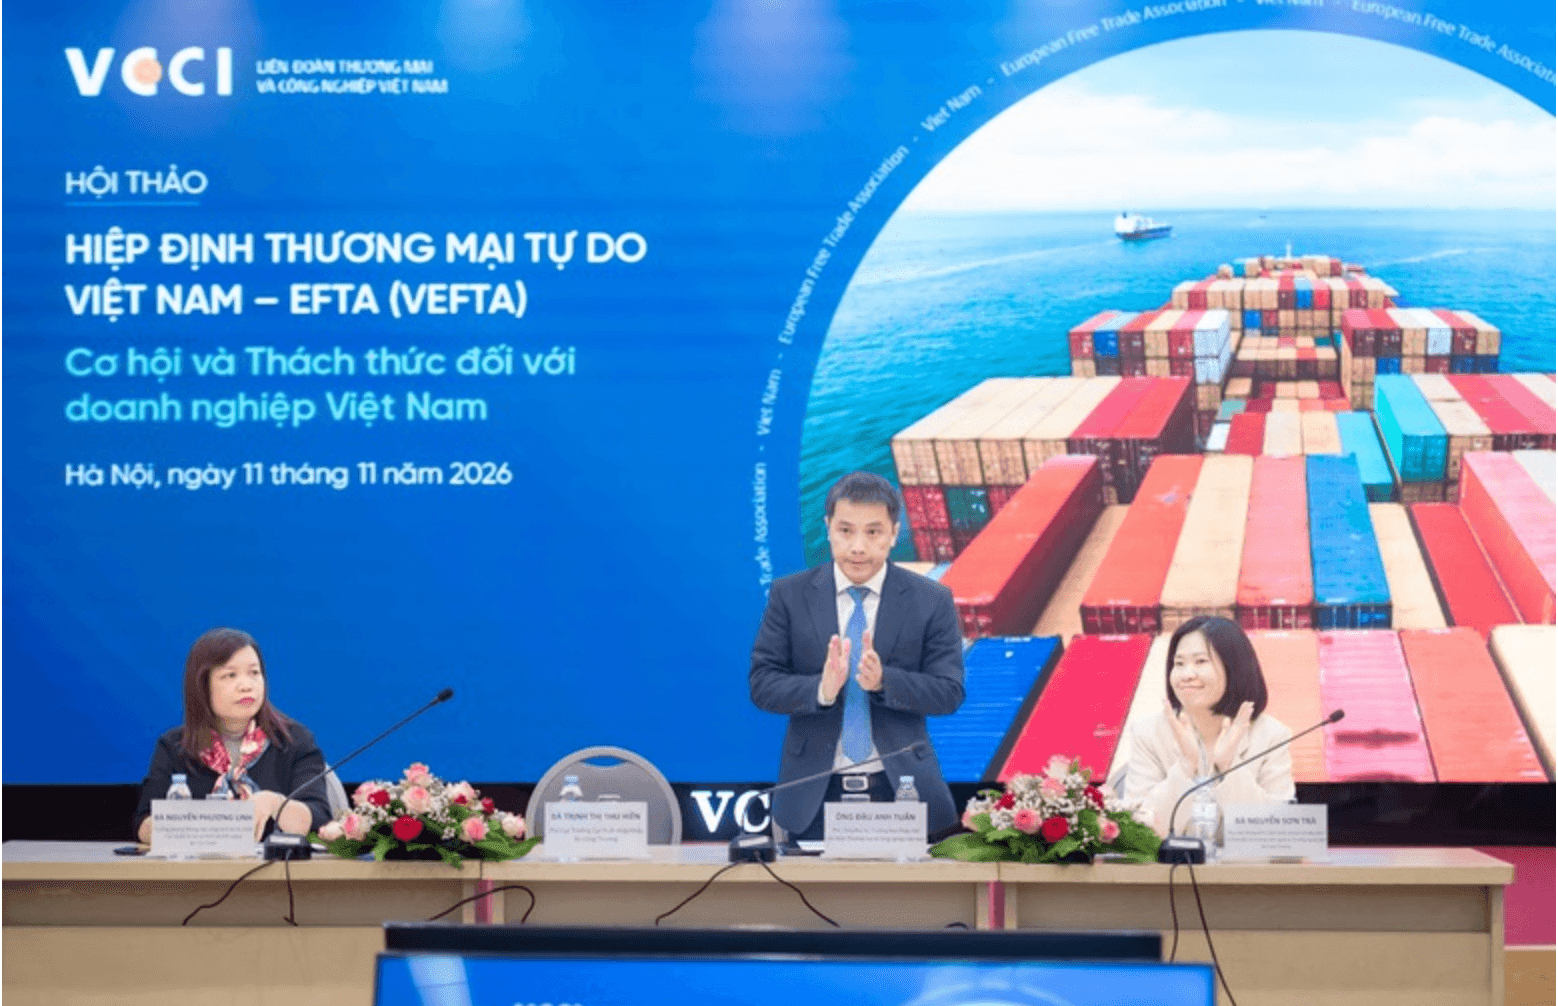
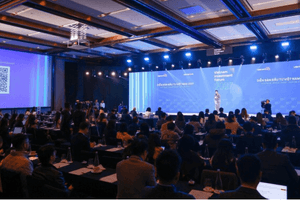
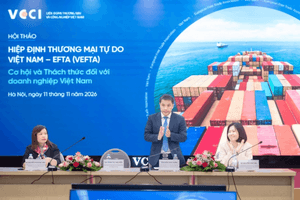
Tại hội thảo “Hiệp định Thương mại tự do Việt Nam - EFTA (VEFTA) - Cơ hội và thách thức đối với doanh nghiệp Việt Nam” do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) tổ chức ngày 11/11/2026 tại Hà Nội, các chuyên gia cho rằng cơ hội từ hiệp định là rất lớn, nhưng khả năng tận dụng phụ thuộc chủ yếu vào mức độ chuẩn bị của doanh nghiệp.
Ông Đậu Anh Tuấn, Phó Tổng thư ký kiêm Trưởng ban Pháp chế VCCI, nhấn mạnh: “Cửa mở chưa có nghĩa là hàng hóa tự đi qua”. Khảo sát của VCCI cho thấy khoảng 1/3 doanh nghiệp chưa tận dụng được ưu đãi từ các hiệp định thương mại tự do do không đáp ứng quy tắc xuất xứ hoặc thiếu thông tin thực thi.
Theo ông Tuấn, lợi thế được ghi nhận trong cam kết thương mại sẽ không tự động chuyển hóa thành sức cạnh tranh nếu doanh nghiệp không chủ động nâng cấp năng lực sản xuất và quản trị.
EFTA gồm Thụy Sĩ, Na Uy, Iceland và Liechtenstein, là nhóm thị trường có thu nhập cao, coi trọng chất lượng, an toàn và phát triển bền vững. Bà Nguyễn Sơn Trà, Phụ trách Phòng WTO, Đàm phán và thực thi Hiệp định, Vụ Phát triển thị trường nước ngoài và Thương mại đa biên (Bộ Công Thương), cho biết thương mại Việt Nam - EFTA giai đoạn 2023-2024 đạt gần 2 tỷ USD.
Năm 2025, Việt Nam xuất khẩu sang khối này khoảng 405 triệu USD, chủ yếu là giày dép, dệt may, thủy sản, linh kiện điện thoại, điện tử và cơ khí. Trong khi đó, Thụy Sĩ có 247 dự án đầu tư tại Việt Nam với tổng vốn đăng ký khoảng 2,5 tỷ USD tính đến tháng 9/2026.
Theo bà Trà, bên cạnh cơ hội xuất khẩu, VEFTA còn mở ra dư địa thu hút đầu tư, tiếp cận công nghệ và phương thức quản trị tiên tiến. Thụy Sĩ và Na Uy được đánh giá có tiềm năng lớn, trong khi Iceland và Liechtenstein phù hợp với những nhóm hàng chuyên biệt.
Về ưu đãi thuế quan, bà Nguyễn Phương Linh, Trưởng phòng Hội nhập kinh tế tài chính, Cục Quản lý nợ và Kinh tế đối ngoại (Bộ Tài chính), cho biết EFTA cam kết xóa bỏ thuế ngay đối với hơn 90% số dòng thuế, tương đương 93,5% kim ngạch xuất khẩu của Việt Nam.
Các mặt hàng công nghiệp, thủy sản, dệt may, điện tử, nhựa và cao su được hưởng thuế suất 0% ngay khi hiệp định có hiệu lực. Nhiều mặt hàng nông sản như cà phê, gạo, mật ong và rau quả chế biến cũng nhận được ưu đãi thuế quan.
Tuy nhiên, doanh nghiệp cần lưu ý EFTA không có một biểu thuế chung. Thụy Sĩ và Liechtenstein sử dụng chung biểu thuế, trong khi Na Uy và Iceland áp dụng biểu thuế riêng. Đối với nông nghiệp, tỷ lệ dòng thuế được xóa bỏ ngay tại Thụy Sĩ là 40%, Na Uy là 53% và Iceland là 74%.
Vì vậy, doanh nghiệp phải tra cứu chính xác mã HS, biểu thuế và quy định nhập khẩu của từng nước để tính toán giá thành, xây dựng phương án kinh doanh phù hợp.
Ở chiều ngược lại, Việt Nam cam kết xóa bỏ thuế nhập khẩu ngay đối với gần 40% số dòng thuế từ EFTA, số còn lại được cắt giảm theo lộ trình tối đa 15 năm. Việt Nam cũng cam kết giảm thuế xuất khẩu đối với 69 dòng thuế theo các lộ trình 5, 10 hoặc 15 năm.
Bà Linh cho biết Bộ Tài chính đang xây dựng hai biểu thuế ưu đãi và hướng dẫn thực thi để chuẩn bị cho thời điểm hiệp định có hiệu lực. Theo quy định, VEFTA sẽ có hiệu lực sau 60 ngày kể từ khi hai bên thông báo hoàn tất thủ tục phê chuẩn, phê duyệt. Do đó, doanh nghiệp không nên mặc nhiên tính trước ưu đãi thuế vào giá các hợp đồng khi hiệp định chưa có hiệu lực pháp lý.
Đáng chú ý, thuế quan thấp không đồng nghĩa với việc các rào cản thương mại được gỡ bỏ. Hàng hóa xuất khẩu vẫn phải đáp ứng các quy định về hàng rào kỹ thuật (TBT), an toàn thực phẩm, kiểm dịch động thực vật (SPS) và thủ tục hải quan. Nhà nhập khẩu tại EFTA còn đặc biệt quan tâm đến khả năng truy xuất nguồn gốc, trách nhiệm xã hội và tính ổn định của nguồn cung.
Nếu không có hồ sơ đầy đủ về vùng nguyên liệu, chứng nhận và dữ liệu sản xuất, các mặt hàng như nông sản, gỗ, thủy sản có thể bị từ chối hoặc mất đơn hàng dù được hưởng thuế suất 0%.
Quy tắc xuất xứ, tiêu chuẩn xanh là phép thử năng lực doanh nghiệp
Một trong những điều kiện quan trọng để hàng hóa được hưởng ưu đãi VEFTA là phải đáp ứng quy tắc xuất xứ. Ông Nguyễn Hoàng Hà, Phó Trưởng phòng Xuất xứ hàng hóa, Cục Xuất nhập khẩu (Bộ Công Thương), cho biết chương xuất xứ của hiệp định gồm 31 điều, kèm theo quy tắc xuất xứ riêng cho từng mặt hàng (PSR), mẫu chứng nhận xuất xứ (C/O) và cơ chế khai báo xuất xứ.
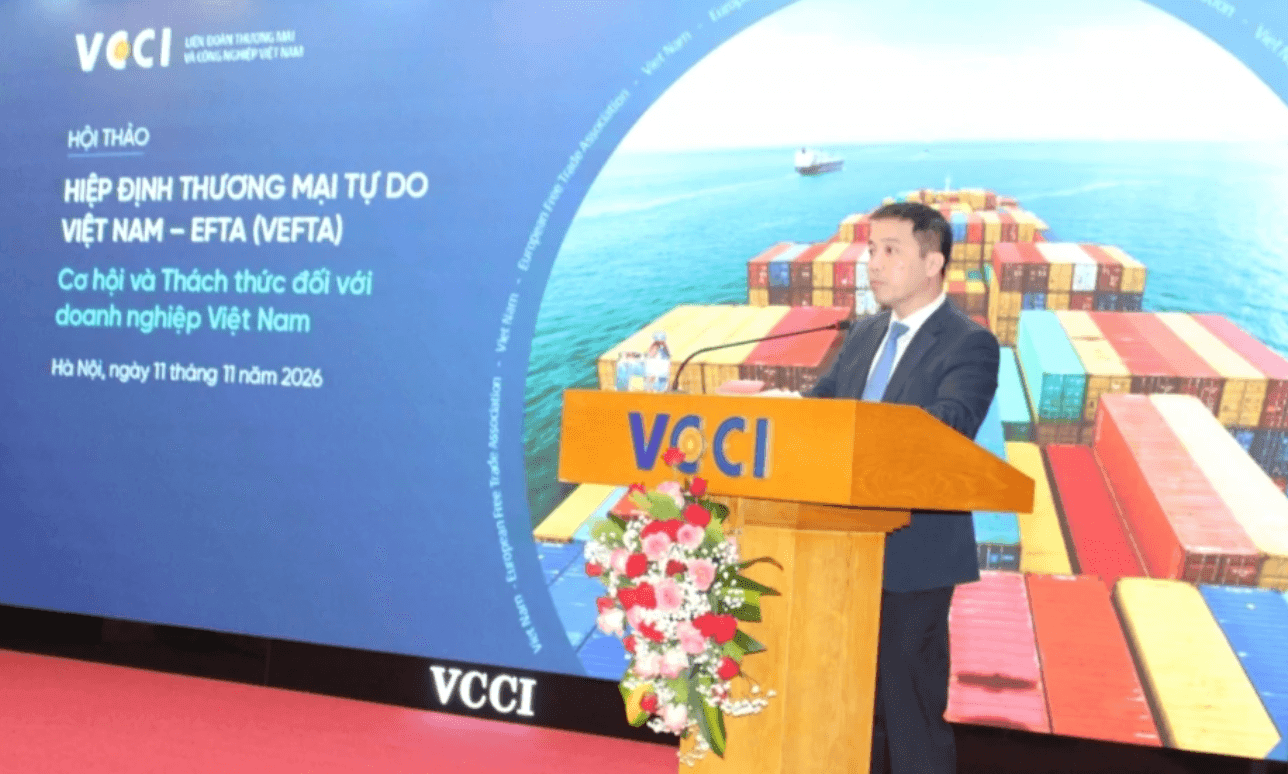
Danh mục PSR theo hệ thống HS 2022 có khoảng 1.440 quy tắc. Doanh nghiệp cần xác định chính xác tiêu chí áp dụng đối với sản phẩm của mình, có thể là xuất xứ thuần túy, chuyển đổi mã số hàng hóa, hàm lượng giá trị khu vực hoặc công đoạn sản xuất cụ thể. Việc đóng gói sản phẩm tại Việt Nam không đồng nghĩa hàng hóa đương nhiên có xuất xứ Việt Nam.
Đáng chú ý, VEFTA có cơ chế cộng gộp xuất xứ, cho phép hàng phi nông nghiệp của Việt Nam sử dụng nguyên liệu có xuất xứ từ ASEAN và EU theo các điều kiện của hiệp định; phía EFTA cũng được cộng gộp nguyên liệu có xuất xứ EU.
Cơ chế này có ý nghĩa đối với những ngành sử dụng nhiều nguyên liệu nhập khẩu như dệt may, da giày, chế biến và máy móc. Hàng hóa Việt Nam vận chuyển qua các trung tâm logistics tại EU rồi chia tách lô hàng để đưa sang EFTA cũng có cơ chế công nhận xuất xứ.
Tuy nhiên, nguyên liệu mua từ ASEAN hoặc EU không mặc nhiên được cộng gộp. Doanh nghiệp phải chứng minh được xuất xứ và đáp ứng đầy đủ điều kiện về chứng từ theo quy định.
Hồ sơ xuất xứ cần được chuẩn bị đồng bộ, bao gồm hợp đồng, tờ khai hải quan, bảng kê nguyên liệu, quy trình sản xuất, vận đơn và hóa đơn. Trước mắt, C/O mẫu VNA được cấp thông qua hệ thống eCoSys. Doanh nghiệp có thể nộp hồ sơ trực tuyến nhưng kết quả vẫn là bản giấy.
Dự kiến đến năm 2029, cơ chế tự chứng nhận xuất xứ sẽ được mở rộng, đồng nghĩa trách nhiệm pháp lý của doanh nghiệp trong việc xác định và khai báo xuất xứ sẽ tăng lên. Vì vậy, việc quản lý dữ liệu nguyên liệu, định mức sản xuất, nhà cung cấp và quy trình sản xuất cần được thực hiện thường xuyên, thay vì chỉ chuẩn bị khi có đơn hàng xuất khẩu.
Bên cạnh xuất xứ, tiêu chuẩn xanh cũng là một phép thử lớn đối với doanh nghiệp Việt Nam. Các cam kết về phát triển bền vững đề cập đến lao động, môi trường, quản lý rừng, đa dạng sinh học và chống khai thác thủy sản bất hợp pháp (IUU).
Điều này đòi hỏi doanh nghiệp phải kiểm soát chặt chẽ nguồn nguyên liệu đầu vào, tiết kiệm năng lượng, giảm phát thải và chứng minh trách nhiệm trên toàn bộ chuỗi cung ứng. Trong khi đó, chi phí chứng nhận, thử nghiệm, truy xuất nguồn gốc và logistics có thể tạo thêm áp lực, nhất là với doanh nghiệp nhỏ và vừa. Việc thiếu thông tin về đối tác và yêu cầu cụ thể của từng thị trường cũng là một trở ngại đáng kể.
Để tận dụng cơ hội từ VEFTA, doanh nghiệp cần xây dựng kế hoạch theo từng sản phẩm và thị trường, bắt đầu từ việc tra cứu mã HS, biểu thuế, quy tắc xuất xứ, lập bản đồ nguyên liệu, đánh giá tiêu chuẩn và tính toán chi phí logistics, chứng nhận. Đồng thời, doanh nghiệp cần chủ động tìm kiếm đối tác, thử nghiệm đơn hàng và xây dựng quan hệ với nhà nhập khẩu.
Về phía hiệp hội ngành hàng, cần tăng cường hướng dẫn quy tắc xuất xứ, tiêu chuẩn kỹ thuật và kết nối doanh nghiệp với nhà nhập khẩu. Các cơ quan quản lý cũng cần sớm ban hành biểu thuế, hướng dẫn thực thi, xây dựng cẩm nang tra cứu và đầu mối hỗ trợ tháo gỡ vướng mắc theo từng ngành hàng.
VEFTA đã mở ra cánh cửa vào một thị trường có sức mua cao, nhưng cơ hội chỉ trở thành lợi thế khi doanh nghiệp thực sự đáp ứng được yêu cầu của đối tác. Việc chuẩn hóa hồ sơ xuất xứ, kiểm soát nguồn nguyên liệu, hoàn thiện quy trình truy xuất và nâng cấp sản xuất theo hướng xanh ngay trong giai đoạn chuẩn bị sẽ quyết định khả năng biến ưu đãi thuế quan thành đơn hàng và thị phần bền vững.