Cổ phiếu đáng chú ý ngày 9/11: MSN, NLG, TCH
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu MSN, NLG và TCH.
Tập đoàn Masan (MSN): Khuyến nghị KHẢ QUAN, giá mục tiêu 98.300 đồng/cp
Chứng khoán Sài Gòn - Hà Nội (SHS) đưa ra khuyến nghị KHẢ QUAN đối với cổ phiếu Tập đoàn Masan (HoSE: MSN), với giá mục tiêu 98.300 đồng/cp, tương ứng tiềm năng tăng giá khoảng 34,6%.
Theo SHS, kết quả kinh doanh quý III/2026 của Masan ghi nhận sự tăng trưởng mạnh mẽ, chủ yếu nhờ đóng góp đột biến từ Masan High-Tech Materials (MSR) trong bối cảnh giá vonfram tăng cao.
Cụ thể, doanh thu thuần hợp nhất quý III đạt khoảng 37.000 tỷ đồng, tăng 74,7% so với cùng kỳ; lợi nhuận sau thuế đạt 4.552 tỷ đồng, tăng 144%.
Đáng chú ý, MSR ghi nhận lợi nhuận sau thuế 2.147 tỷ đồng, gấp khoảng 430 lần cùng kỳ, nhờ giá vonfram tăng mạnh và sản lượng tiêu thụ cải thiện 55%. Giá APT bình quân trong kỳ đạt 3.129 USD/mtu, cao gấp 6 lần cùng kỳ năm trước.
Bên cạnh mảng khoáng sản, các hoạt động tiêu dùng và bán lẻ tiếp tục duy trì tăng trưởng. Masan Consumer (MCH) đạt doanh thu 8.743 tỷ đồng, tăng 16,3%, trong khi lợi nhuận sau thuế tăng 14,1% lên 1.938 tỷ đồng.
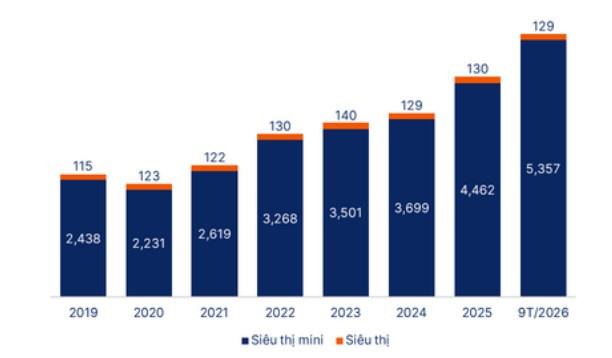
WinCommerce ghi nhận doanh thu gần 12.800 tỷ đồng, tăng 21,2%, đồng thời lợi nhuận sau thuế tăng 86% lên 325 tỷ đồng. Riêng trong quý III, hệ thống bán lẻ mở mới ròng 345 cửa hàng, nâng tổng số điểm bán lên 5.486 cửa hàng.
Lũy kế 9 tháng đầu năm 2026, Masan đạt doanh thu thuần 89.118 tỷ đồng và lợi nhuận sau thuế 10.325 tỷ đồng, lần lượt tăng 52,7% và 131% so với cùng kỳ. Doanh nghiệp đã hoàn thành 84,8% kế hoạch doanh thu và 89,8% mục tiêu lợi nhuận theo kịch bản cao sau điều chỉnh.
Một diễn biến đáng chú ý khác là Masan tiếp tục tái cơ cấu danh mục đầu tư. Trong tháng 10, doanh nghiệp nâng tỷ lệ sở hữu gián tiếp tại Masan Consumer từ 66,2% lên 71,7%, qua đó gia tăng mức độ kiểm soát đối với mảng hàng tiêu dùng.
Ở chiều ngược lại, Masan Horizon đã chuyển nhượng 4,99% vốn MSR cho đối tác chiến lược Elmet Group với tổng giá trị khoảng 3.240 tỷ đồng, đồng thời dự kiến tiếp tục bán thêm tối đa 5,01% vốn cho các nhà đầu tư tổ chức khác.
Về triển vọng, SHS nâng dự báo doanh thu năm 2026 của Masan lên 134.700 tỷ đồng, tăng 65% so với năm trước. Lợi nhuận sau thuế dự kiến đạt 15.100 tỷ đồng, tương ứng mức tăng 123%.
Đầu tư Nam Long (NLG): Khuyến nghị TĂNG TỶ TRỌNG, giá mục tiêu 26.000 đồng/cp
Chứng khoán Agribank (Agriseco) khuyến nghị TĂNG TỶ TRỌNG đối với cổ phiếu CTCP Đầu tư Nam Long (HoSE: NLG), với giá mục tiêu 26.000 đồng/cp, tương ứng dư địa tăng giá khoảng 13,3%.
Theo Agriseco, mặc dù kết quả kinh doanh 9 tháng đầu năm của Nam Long suy giảm mạnh do số lượng sản phẩm bất động sản bàn giao thấp, triển vọng lợi nhuận quý IV được kỳ vọng khởi sắc khi hàng loạt dự án bước vào giai đoạn ghi nhận doanh thu.
Trong quý III/2026, Nam Long ghi nhận doanh thu thuần 328 tỷ đồng, giảm 83% so với cùng kỳ. Lợi nhuận sau thuế chỉ đạt gần 5 tỷ đồng, giảm tới 97%.
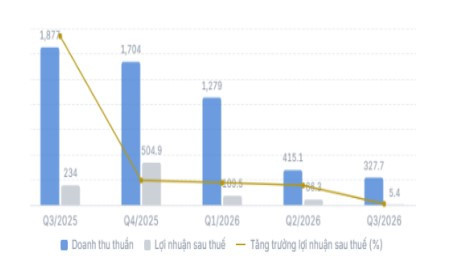
Lũy kế 9 tháng, doanh thu đạt 2.022 tỷ đồng, giảm 49%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 128 tỷ đồng, giảm 64%.
Tuy nhiên, khoản mục người mua trả tiền trước ngắn hạn tại cuối quý III tăng 23,3% so với đầu năm, lên 3.192 tỷ đồng. Agriseco đánh giá đây là nguồn lực hỗ trợ việc ghi nhận doanh thu khi các dự án được bàn giao trong những quý tiếp theo.
Đáng chú ý, dù lợi nhuận suy giảm, doanh số bán hàng lũy kế 9 tháng vẫn đạt 5.726 tỷ đồng, tăng 14% so với cùng kỳ, chủ yếu nhờ đóng góp từ các dự án Mizuki Park, Sol Garden, Izumi City và Southgate.
Agriseco kỳ vọng hoạt động bán hàng trong quý cuối năm sẽ cải thiện nhờ kế hoạch mở bán các phân khu mới tại Mizuki Park, Izumi City và Elyse Island giai đoạn 2, đi kèm chính sách giãn tiến độ thanh toán lên tới 3 năm.
Đối với kết quả kinh doanh, công ty chứng khoán dự báo lợi nhuận quý IV/2026 của Nam Long có thể tăng 50–65% so với cùng kỳ, nhờ đẩy nhanh bàn giao sản phẩm tại Park Village (Southgate), Nam Long II Cần Thơ, cùng đóng góp từ các liên doanh Mizuki Park và Sol Garden.
Ngoài ra, hoạt động chuyển nhượng lô đất trường học tại dự án Izumi City cũng được kỳ vọng đóng góp vào kết quả kinh doanh trong quý cuối năm.
Về tình hình tài chính, Nam Long duy trì lượng tiền và đầu tư tài chính ngắn hạn khoảng 6.131 tỷ đồng tại cuối quý III/2026, cao hơn tổng nợ vay 5.502 tỷ đồng.
Trong quý III, doanh nghiệp cũng nâng tỷ lệ sở hữu tại dự án Elyse Island lên 71,6%, đồng thời ghi nhận gần 1.091 tỷ đồng vốn góp từ đối tác tại Nam Long ADC.
Về định giá, cổ phiếu NLG đang giao dịch tại hệ số P/B khoảng 0,8 lần, thấp hơn đáng kể so với mức bình quân 5 năm là 1,5 lần.
Tài chính Hoàng Huy (TCH): Khuyến nghị TĂNG TỶ TRỌNG, giá mục tiêu 17.700 đồng/cp
Chứng khoán Sài Gòn - Hà Nội (SHS) khuyến nghị TĂNG TỶ TRỌNG đối với cổ phiếu CTCP Đầu tư Dịch vụ Tài chính Hoàng Huy (HoSE: TCH) với giá mục tiêu 17.700 đồng/cp, tương ứng tiềm năng sinh lời khoảng 31,1%.
Trong quý I năm tài chính 2026, TCH ghi nhận doanh thu thuần 451 tỷ đồng, tăng 15,5% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 164 tỷ đồng. Riêng lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt khoảng 125 tỷ đồng, gấp hơn 3 lần cùng kỳ.
Tuy nhiên, hoạt động bất động sản mới ghi nhận khoảng 203 tỷ đồng doanh thu, cho thấy phần lớn kỳ vọng tăng trưởng vẫn phụ thuộc vào tiến độ bàn giao các dự án trong những quý tới.
Hai dự án được SHS kỳ vọng đóng góp chính trong ngắn hạn là Hoàng Huy New City II và Hoàng Huy Green River tại Hải Phòng. New City II đã hoàn thành phần thô tại phần lớn các block thấp tầng và dự kiến bước vào giai đoạn bàn giao, trong khi Green River đã bắt đầu ghi nhận một số sản phẩm thành phẩm.
H2 Commerce được kỳ vọng bổ sung nguồn doanh thu trong giai đoạn tiếp theo, còn các dự án 150 Tô Hiệu và lô đất I14 Bắc Sông Cấm tạo quỹ dự án trung hạn.
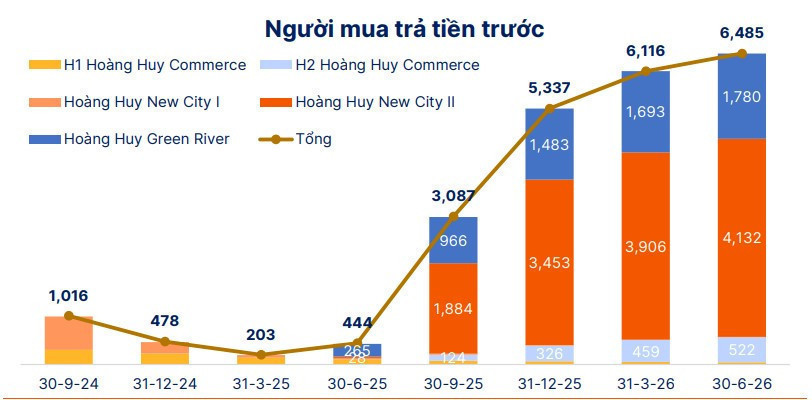
Dù sở hữu lượng hàng chờ bàn giao lớn, SHS lưu ý tốc độ thu tiền từ khách hàng đang có dấu hiệu chậm lại. Tại cuối tháng 6, người mua trả tiền trước đạt 6.492 tỷ đồng nhưng chỉ tăng thêm 368 tỷ đồng trong quý, thấp hơn đáng kể so với các quý trước.
Trên cơ sở thận trọng hơn về giá bán và chi phí bán hàng, SHS dự báo doanh thu bất động sản của TCH trong các năm tài chính 2026-2028 lần lượt đạt 4.920 tỷ đồng, 7.288 tỷ đồng và 7.509 tỷ đồng; lợi nhuận sau thuế thuộc cổ đông công ty mẹ tương ứng đạt 1.117 tỷ đồng, 1.580 tỷ đồng và 1.602 tỷ đồng.
SHS hạ 11,1% giá mục tiêu TCH so với báo cáo trước xuống 17.700 đồng/cp, nhưng vẫn duy trì đánh giá tích cực nhờ lượng backlog lớn và nền tảng tài chính an toàn.
Các rủi ro cần theo dõi gồm tốc độ bán hàng và thu tiền chậm hơn kỳ vọng, tiến độ bàn giao dự án, các thủ tục pháp lý cũng như khả năng phát sinh chi phí bán hàng cao hơn để thúc đẩy tiêu thụ sản phẩm.