Cổ phiếu đáng chú ý ngày 4/11: HPG, MSB, NKG
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu HPG, MSB và NKG.
Chứng khoán MB (MBS) duy trì khuyến nghị KHẢ QUAN đối với cổ phiếu CTCP Tập đoàn Hòa Phát (HoSE: HPG), với giá mục tiêu 32.000 đồng/cp, tương ứng với khả năng sinh lời lên tới hơn 50%.
Về tình hình kinh doanh, Tập đoàn Hòa Phát (HoSE: HPG) ghi nhận doanh thu quý III/2026 đạt 62.669 tỷ đồng, tăng 70% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 8.265 tỷ đồng, tăng 106%.
Lũy kế 9 tháng đầu năm, HPG ghi nhận doanh thu 171.539 tỷ đồng và lợi nhuận sau thuế 23.746 tỷ đồng, lần lượt tăng 54% và 104% so với cùng kỳ.
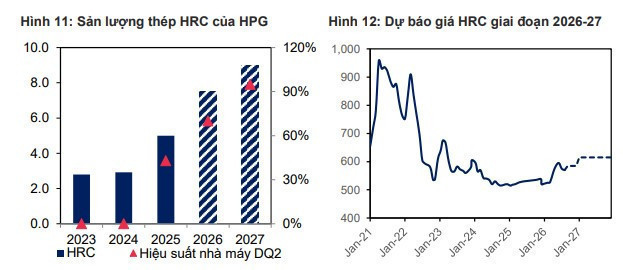
Động lực tăng trưởng đến từ sự gia tăng mạnh của sản lượng thép, đặc biệt là thép cuộn cán nóng (HRC). Trong 9 tháng, tổng sản lượng bán hàng các sản phẩm thép chủ lực đạt 10,7 triệu tấn, tăng 35% so với cùng kỳ. Riêng HRC đạt 5,47 triệu tấn, tăng 59% và chiếm hơn một nửa tổng sản lượng tiêu thụ.
Về triển vọng, MBS đánh giá Hòa Phát tiếp tục hưởng lợi từ việc Khu liên hợp Dung Quất 2 gia tăng công suất, nhu cầu thép phục hồi nhờ đầu tư công, xây dựng hạ tầng và các biện pháp phòng vệ thương mại đối với thép nhập khẩu.
Bên cạnh đó, doanh nghiệp đang đẩy nhanh tiến độ Nhà máy sản xuất Ray đường sắt và Thép đặc biệt Hòa Phát Dung Quất, công suất thiết kế 700.000 tấn/năm. Dự án đã hoàn thành khoảng 80% tiến độ và dự kiến cung cấp sản phẩm từ quý II/2027.
Nhóm phân tích MBS dự phóng lợi nhuận ròng cả năm của Hòa Phát đạt khoảng 26.200 tỷ đồng, tăng 70% so với năm trước.
Ngoài ra, rủi ro cần theo dõi là biến động giá nguyên liệu, chi phí tài chính và khả năng nhu cầu thép phục hồi chậm hơn kỳ vọng.
Ngân hàng Hàng Hải Việt Nam (MSB): Khuyến nghị THEO DÕI, giá mục tiêu 16.900 đồng/cp
Chứng khoán DSC đưa ra khuyến nghị THEO DÕI đối với cổ phiếu Ngân hàng TMCP Hàng Hải Việt Nam (HoSE: MSB), với giá mục tiêu đạt 16.900 đồng/cp, tương ứng tiềm năng tăng giá khoảng 4,3%.
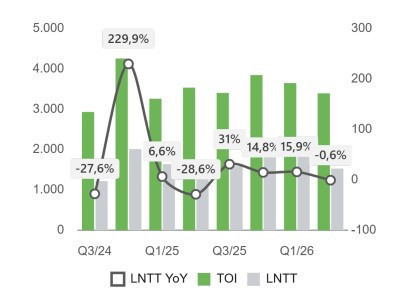
Lũy kế 6 tháng đầu năm 2026, tổng thu nhập hoạt động của MSB đạt 7.044 tỷ đồng, tăng 4% so với cùng kỳ, trong khi lợi nhuận trước thuế đạt 3.423 tỷ đồng, tăng 8%. Kết quả tích cực chủ yếu đến từ thu nhập lãi thuần đạt 6.199 tỷ đồng, tăng 22%.
Ở chiều ngược lại, thu nhập ngoài lãi giảm khoảng 50%, còn 846 tỷ đồng, do hoạt động kinh doanh ngoại hối và trái phiếu kém thuận lợi. Đây là yếu tố khiến tốc độ tăng lợi nhuận của ngân hàng trong quý II chậm lại dù hoạt động tín dụng vẫn duy trì tích cực.
DSC kỳ vọng triển vọng nửa cuối năm của MSB được hỗ trợ bởi khả năng kiểm soát chi phí vốn và nguồn thu từ thu hồi các khoản nợ đã xử lý. Công ty chứng khoán dự báo tổng thu nhập hoạt động cả năm đạt 16.733 tỷ đồng, tăng 19%, trong khi lợi nhuận trước thuế đạt khoảng 8.036 tỷ đồng, tăng 14% so với năm trước.
Bên cạnh hoạt động kinh doanh, MSB đang thực hiện tăng vốn điều lệ từ 31.200 tỷ đồng lên 37.440 tỷ đồng thông qua phát hành tối đa 624 triệu cổ phiếu thưởng, tỷ lệ 100:20. Ngày giao dịch không hưởng quyền là 28/8 và ngày đăng ký cuối cùng là 3/9.
Về rủi ro, nhà đầu tư cần theo dõi diễn biến chi phí vốn trong bối cảnh mặt bằng lãi suất huy động chịu áp lực, khả năng duy trì NIM cũng như chất lượng tài sản. Ngoài ra, nguồn thu từ thu hồi nợ có tính chất khó dự báo và có thể khiến tốc độ tăng trưởng lợi nhuận giữa các quý biến động mạnh.
Thép Nam Kim (NKG): Khuyến nghị MUA, giá mục tiêu 14.400 đồng/cp
Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị MUA đối với cổ phiếu CTCP Thép Nam Kim (HoSE: NKG), với giá mục tiêu 14.400 đồng/cp, tương ứng tiềm năng tăng giá đạt 19%.
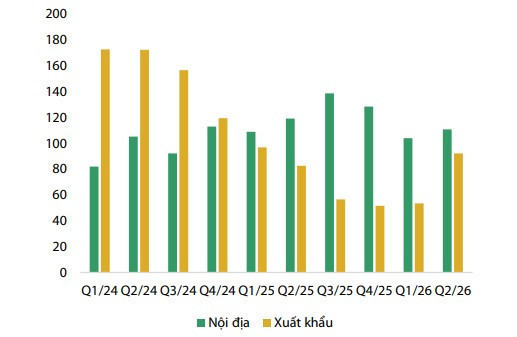
Theo VDSC, kết quả kinh doanh quý II/2026 của Nam Kim ghi nhận sự phục hồi tích cực, với doanh thu thuần đạt 4.150 tỷ đồng, tăng 9% so với cùng kỳ và 27% so với quý trước. Lợi nhuận sau thuế đạt 104 tỷ đồng, cải thiện đáng kể so với khoản lỗ cùng kỳ.
(Nguồn: VDSC)
Động lực tăng trưởng chủ yếu đến từ sự phục hồi của hoạt động xuất khẩu, đặc biệt là thị trường Brazil. Tổng sản lượng tiêu thụ tôn mạ trong quý đạt 203.000 tấn, tăng 29% so với quý trước, trong đó xuất khẩu đạt 92.000 tấn, tăng 73%.
Bên cạnh đó, giá bán cải thiện và lợi thế hàng tồn kho giá thấp giúp biên lợi nhuận gộp tăng lên 10,5%, cao hơn đáng kể mức dự phóng 5,4% trước đó của VDSC.
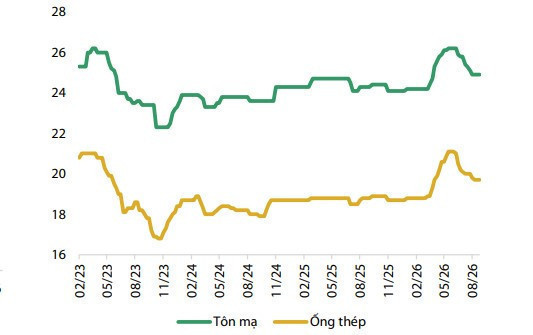
Về triển vọng, công ty chứng khoán dự báo doanh thu quý III/2026 đạt 4.171 tỷ đồng, tăng 11% so với cùng kỳ; lợi nhuận sau thuế đạt khoảng 100 tỷ đồng, tăng 101%. Sản lượng xuất khẩu dự kiến tiếp tục cải thiện nhờ mở rộng thị trường, dù biên lợi nhuận gộp có thể thu hẹp về 8,3% khi giá bán chững lại.
VDSC kỳ vọng hiệu quả sinh lời của Nam Kim tiếp tục phục hồi, với ROE năm 2026 và 2027 lần lượt đạt khoảng 4% và 6%, so với mức 1,5% năm 2025. Giá mục tiêu được xây dựng dựa trên hệ số P/B 0,9 lần.