Cổ phiếu đáng chú ý ngày 23/10: GMD, NKG, DCM
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu GMD, NKG và DCM.
Gemadept (GMD): Khuyến nghị KHẢ QUAN, giá mục tiêu 94.500 đồng/cp
Chứng khoán Kafi đưa ra khuyến nghị KHẢ QUAN đối với cổ phiếu CTCP Tập đoàn Gemadept (HoSE: GMD), với giá mục tiêu 94.500 đồng/cp, tương ứng tiềm năng tăng giá lên tới 64,3%.
Theo Kafi, trong năm 2026, Gemadept dự kiến đạt 6.825 tỷ đồng doanh thu thuần, tăng 14,6% so với năm trước; lợi nhuận sau thuế ước đạt 2.778 tỷ đồng, tăng 20,6%. Động lực tăng trưởng đến từ sản lượng hàng hóa thông qua cảng cải thiện, cùng đóng góp trọn năm của Nam Đình Vũ giai đoạn 3.
Đáng chú ý, Kafi dự báo lợi nhuận sau thuế năm 2027 của Gemadept có thể đạt 5.127 tỷ đồng, tăng gần 85% so với năm 2026. Mức tăng đột biến chủ yếu dựa trên giả định doanh nghiệp hoàn tất thoái vốn dự án cao su tại Campuchia, thay vì hoàn toàn đến từ hoạt động khai thác cảng.
(Nguồn: Chứng khoán Kafi)
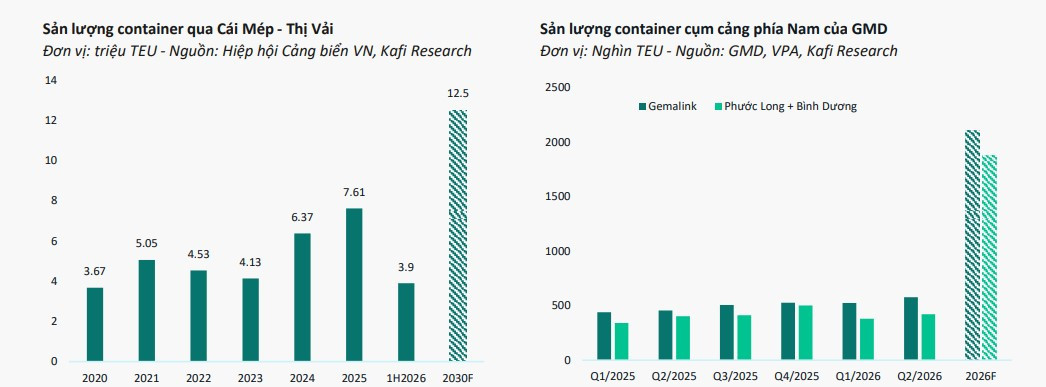
Về triển vọng dài hạn, Gemadept đang đẩy mạnh mở rộng công suất tại hai cảng trọng điểm. Trong đó, Nam Đình Vũ được kỳ vọng đạt sản lượng 1,85 triệu TEU năm 2026, tăng 23,7%; còn Gemalink giai đoạn 2, với vốn đầu tư khoảng 250 triệu USD, dự kiến vận hành vào cuối năm 2027, bổ sung 1,25 triệu TEU công suất mỗi năm.
Tuy nhiên, Kafi lưu ý rủi ro từ tiến độ triển khai Gemalink giai đoạn 2 và áp lực cạnh tranh gia tăng tại các cụm cảng Hải Phòng, Cái Mép - Thị Vải, có thể ảnh hưởng đến khả năng khai thác công suất mới của doanh nghiệp.
Thép Nam Kim (NKG): Khuyến nghị MUA, giá mục tiêu 14.400 đồng/cp
Chứng khoán Rồng Việt (VDSC) duy trì khuyến nghị MUA đối với cổ phiếu CTCP Thép Nam Kim (HoSE: NKG), với giá mục tiêu 14.400 đồng/cp, tương ứng tiềm năng tăng giá đạt 20%.
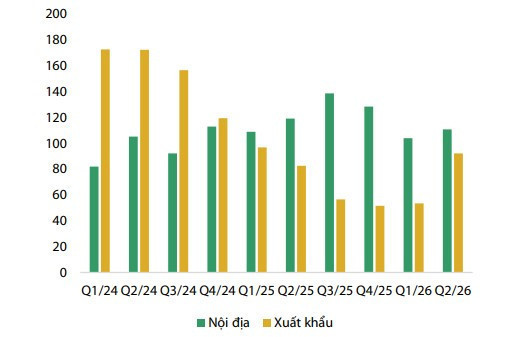
Theo VDSC, kết quả kinh doanh quý II/2026 của Nam Kim ghi nhận sự phục hồi tích cực, với doanh thu thuần đạt 4.150 tỷ đồng, tăng 9% so với cùng kỳ và 27% so với quý trước. Lợi nhuận sau thuế đạt 104 tỷ đồng, cải thiện đáng kể so với khoản lỗ cùng kỳ.
(Nguồn: VDSC)
Động lực tăng trưởng chủ yếu đến từ sự phục hồi của hoạt động xuất khẩu, đặc biệt là thị trường Brazil. Tổng sản lượng tiêu thụ tôn mạ trong quý đạt 203.000 tấn, tăng 29% so với quý trước, trong đó xuất khẩu đạt 92.000 tấn, tăng 73%.
Bên cạnh đó, giá bán cải thiện và lợi thế hàng tồn kho giá thấp giúp biên lợi nhuận gộp tăng lên 10,5%, cao hơn đáng kể mức dự phóng 5,4% trước đó của VDSC.
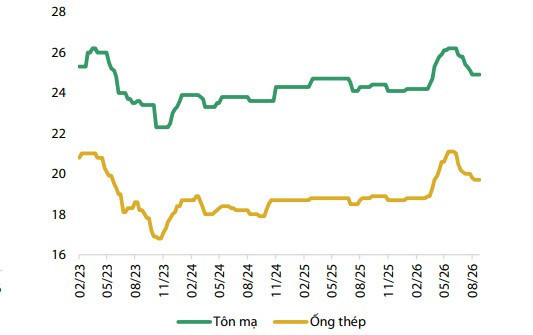
Về triển vọng, công ty chứng khoán dự báo doanh thu quý III/2026 đạt 4.171 tỷ đồng, tăng 11% so với cùng kỳ; lợi nhuận sau thuế đạt khoảng 100 tỷ đồng, tăng 101%. Sản lượng xuất khẩu dự kiến tiếp tục cải thiện nhờ mở rộng thị trường, dù biên lợi nhuận gộp có thể thu hẹp về 8,3% khi giá bán chững lại.
VDSC kỳ vọng hiệu quả sinh lời của Nam Kim tiếp tục phục hồi, với ROE năm 2026 và 2027 lần lượt đạt khoảng 4% và 6%, so với mức 1,5% năm 2025. Giá mục tiêu được xây dựng dựa trên hệ số P/B 0,9 lần.
Đạm Cà Mau (DCM): Khuyến nghị MUA, giá mục tiêu 42.000 đồng/cp
Chứng khoán DSC duy trì khuyến nghị MUA đối với cổ phiếu CTCP - Tổng Công ty Phân bón Dầu khí Cà Mau (HoSE: DCM), với giá mục tiêu 42.000 đồng/cp, tương ứng tiềm năng tăng giá 19,1%.
Trong 6 tháng đầu năm 2026, Đạm Cà Mau ghi nhận doanh thu thuần 11.998 tỷ đồng, tăng 27% so với cùng kỳ; lợi nhuận sau thuế đạt 1.856 tỷ đồng, tăng 54,7%. Với kết quả này, doanh nghiệp đã hoàn thành 68% kế hoạch doanh thu và vượt 57% mục tiêu lợi nhuận cả năm.
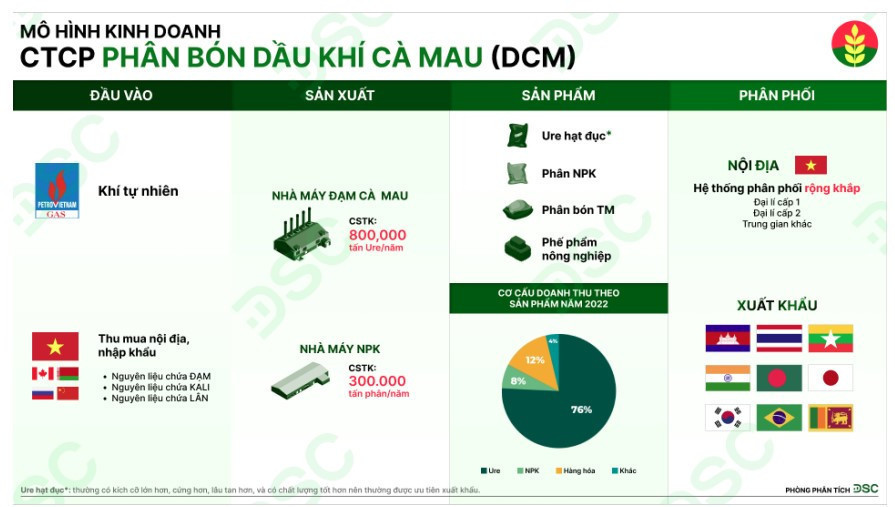
Động lực tăng trưởng chủ yếu đến từ hoạt động xuất khẩu urê trong bối cảnh giá phân bón quốc tế duy trì ở mức cao. Riêng quý II/2026, sản lượng urê xuất khẩu đạt 174.000 tấn, tăng 131% so với cùng kỳ, mang về 2.683 tỷ đồng doanh thu, tăng 261,6%. Hoạt động xuất khẩu hiện đóng góp khoảng 67% tổng doanh thu mảng urê, giúp bù đắp sự suy giảm nhu cầu tiêu thụ trong nước.
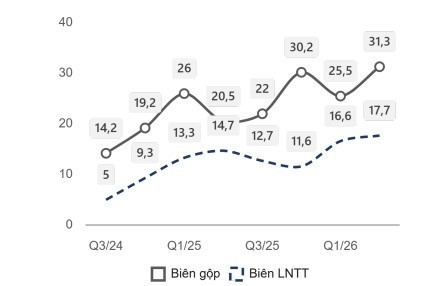
Trên cơ sở triển vọng tích cực tại các thị trường Campuchia và Ấn Độ, cùng kỳ vọng nhu cầu nội địa phục hồi vào cuối năm, DSC nâng dự phóng doanh thu thuần năm 2026 của Đạm Cà Mau lên 19.498 tỷ đồng, tăng 15% so với năm trước; lợi nhuận sau thuế dự kiến đạt 2.651 tỷ đồng, tăng 36%.
Về định giá, DSC cho biết cổ phiếu DCM đã giảm hơn 40% từ vùng đỉnh và đang giao dịch ở mức P/E 6,44 lần, thấp hơn đáng kể so với bình quân 5 năm là 10,85 lần.
Tuy nhiên, rủi ro cần lưu ý là giá urê có thể điều chỉnh khi nguồn cung từ Trung Quốc và Trung Đông phục hồi, trong khi hiện tượng El Niño có khả năng ảnh hưởng đến nhu cầu phân bón trong nửa cuối năm.