Chuyên gia đề xuất mở thêm kênh vốn dài hạn, giảm áp lực tín dụng cho PPP cao tốc
Theo chuyên gia Ernst & Young, để đẩy mạnh đầu tư cao tốc theo phương thức PPP, Việt Nam cần đa dạng hóa nguồn vốn, trong đó khai thác mạnh hơn thị trường trái phiếu và thu hút các nhà đầu tư tổ chức như quỹ đầu tư, doanh nghiệp bảo hiểm.
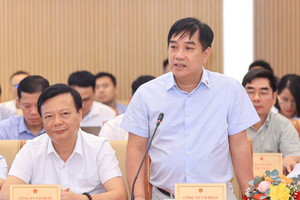
Tại Hội nghị xúc tiến đầu tư phát triển đường bộ cao tốc giai đoạn 2026 - 2030 ngày 29/9, ông Nguyễn Việt Long, Phó Tổng Giám đốc Công ty tư vấn quốc tế Ernst & Young (EY), cho rằng bài toán vốn dài hạn là một trong những vấn đề then chốt để mở rộng đầu tư hạ tầng cao tốc theo phương thức đối tác công tư (PPP).
Theo ông Long, cùng với việc xây dựng danh mục dự án để thu hút khu vực tư nhân, Việt Nam cần tiếp tục hoàn thiện môi trường pháp lý, nâng chất lượng chuẩn bị dự án và đa dạng hóa các kênh huy động vốn.
Cao tốc PPP không thể chỉ dựa vào tín dụng ngân hàng
Từ kinh nghiệm triển khai các dự án PPP giao thông đường bộ tại Việt Nam và tham khảo thông lệ quốc tế, ông Long cho rằng một dự án PPP muốn huy động được vốn cần đồng thời giải quyết 4 nhóm vấn đề gồm môi trường pháp lý, năng lực chuẩn bị và quản trị dự án, khả năng tiếp cận vốn và kiểm soát rủi ro trong quá trình xây dựng.
Về pháp lý, khung khổ PPP đã có nhiều thay đổi trong khoảng một thập niên qua. Luật PPP, các nghị định hướng dẫn và thông tư liên quan từng bước được hoàn thiện, tạo cơ sở thuận lợi hơn cho khu vực tư nhân tham gia đầu tư hạ tầng.
Đối với cao tốc, một yếu tố đặc biệt quan trọng là lưu lượng phương tiện. Theo ông Long, kinh nghiệm quốc tế cho thấy rủi ro về lưu lượng là một trong những rủi ro lớn nhất đối với PPP đường bộ. Khi lưu lượng được cải thiện, khả năng dự báo doanh thu và kiểm soát rủi ro tài chính của dự án cũng được nâng lên.
Một vấn đề khác là chất lượng chuẩn bị dự án. Theo ông Long, khoảng 10 năm trước, nhiều dự án PPP chưa được chuẩn bị đầy đủ để đáp ứng yêu cầu thẩm định của ngân hàng và các định chế tài chính.
Đến nay, Việt Nam đã tích lũy thêm nhiều kinh nghiệm. Tuy nhiên, ông nhấn mạnh dự án PPP không chỉ cần được chuẩn bị để trình cơ quan có thẩm quyền mà còn phải được thiết kế theo hướng đáp ứng yêu cầu thẩm định tín dụng ngay từ đầu.
“Dự án phải đáp ứng được yêu cầu thẩm định tín dụng, tạo cơ sở để ngân hàng và các định chế tài chính có thể xem xét cho vay”, ông Long nói.
Thị trường trái phiếu còn dư địa lớn
Theo chuyên gia EY, khả năng tiếp cận vốn là vấn đề đáng quan tâm khi tín dụng ngân hàng tại Việt Nam đã ở mức cao. Trong bối cảnh này, thị trường trái phiếu doanh nghiệp được xem là một kênh có thể bổ sung nguồn vốn dài hạn cho các dự án PPP.
Số liệu EY tổng hợp cho thấy quy mô trái phiếu doanh nghiệp tại Việt Nam hiện mới tương đương khoảng 10 - 11% GDP. Trong khi đó, tỷ lệ này tại Hàn Quốc khoảng 80% và Malaysia khoảng 45%.
Khoảng cách này cho thấy dư địa phát triển thị trường trái phiếu tại Việt Nam vẫn còn lớn. Theo ông Long, nếu khai thác tốt kênh trái phiếu cho các dự án PPP, nguồn vốn huy động được có thể góp phần giảm áp lực lên hệ thống tín dụng ngân hàng. Đáng chú ý, theo thông lệ quốc tế, phát hành trái phiếu có thể giúp bổ sung khoảng 10 - 15% tổng dư nợ cho dự án.
Ông Long đánh giá việc Bộ Tài chính chuẩn bị ban hành hướng dẫn về phát hành trái phiếu cho dự án PPP là tín hiệu tích cực. Tuy nhiên, trái phiếu không thể thay thế tín dụng ngân hàng mà đóng vai trò bổ sung. Trong giai đoạn đầu, tín dụng vẫn là nguồn vốn quan trọng. Khi dự án hoàn thành, đi vào khai thác và tạo ra dòng doanh thu ổn định, trái phiếu có thể trở thành kênh huy động phù hợp, nhất là với những dự án có lưu lượng phương tiện tốt.
Kéo quỹ đầu tư, bảo hiểm vào vốn cao tốc
Bên cạnh trái phiếu, ông Long cho rằng cần tăng cường sự tham gia của các nhà đầu tư tổ chức như quỹ đầu tư, doanh nghiệp bảo hiểm và các quỹ phát triển dài hạn. Đây là nhóm nhà đầu tư có khả năng cung cấp nguồn vốn dài hạn, phù hợp với đặc thù của các dự án hạ tầng giao thông có thời gian hoàn vốn kéo dài.
Tuy nhiên, theo ông Long, vẫn còn những hạn chế khiến các doanh nghiệp bảo hiểm khó tham gia sâu vào các dự án hạ tầng, đặc biệt trong trường hợp tham gia tái cấu trúc vốn của doanh nghiệp sau khi dự án đã vay vốn ngân hàng.
Do đó, quá trình hoàn thiện cơ chế phát hành trái phiếu cho PPP cần tính đến khả năng thu hút dòng vốn dài hạn từ các quỹ đầu tư và doanh nghiệp bảo hiểm.
Ngoài bài toán huy động vốn, ông Long lưu ý rủi ro trong quá trình xây dựng cũng có thể ảnh hưởng trực tiếp đến hiệu quả tài chính của dự án PPP, đặc biệt là nguy cơ tăng chi phí đầu tư và chậm trễ do giải phóng mặt bằng.
Kinh nghiệm quốc tế cho thấy có thể thiết kế các mô hình để nhà đầu tư PPP phối hợp với nhà thầu EPC nhằm kiểm soát rủi ro xây dựng. Một số mô hình đã được áp dụng tại Ấn Độ và Philippines.
Tuy nhiên, ông Long cho rằng Việt Nam cần nghiên cứu kỹ trước khi áp dụng, bởi điều kiện pháp lý, thị trường và cách thức triển khai tại mỗi quốc gia khác nhau.
Theo chuyên gia EY, Việt Nam hiện có một số điều kiện thuận lợi để mở rộng huy động vốn cho hạ tầng giao thông: khung pháp lý PPP tiếp tục được hoàn thiện, lưu lượng trên các tuyến cao tốc có xu hướng tăng và thị trường vốn còn nhiều dư địa.
“Chúng ta không chỉ tập trung vào nguồn vốn tín dụng mà cần khơi thông nguồn vốn từ kênh trái phiếu, bởi dư địa của thị trường này còn rất lớn”, ông Long nhấn mạnh.