Cổ phiếu đáng chú ý ngày 8/10: DGW, VGC, VSC
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu DGW, VGC và VSC.
Digiworld (DGW): Khuyến nghị TÍCH CỰC, giá mục tiêu 58.300 đồng/cp
Chứng khoán VIX khuyến nghị TÍCH CỰC đối với cổ phiếu CTCP Thế Giới Số (HoSE: DGW), với giá mục tiêu 58.300 đồng/cp, tương ứng dư địa tăng khoảng 23,5%.
Theo VIX, kết quả kinh doanh năm 2026 của Digiworld được hỗ trợ bởi sự tăng trưởng đồng đều ở các mảng phân phối chủ lực, đặc biệt là máy tính xách tay, thiết bị văn phòng và điện thoại di động.
Nhóm phân tích dự phóng doanh thu cả năm của DGW đạt hơn 37.241 tỷ đồng, tăng khoảng 40% so với cùng kỳ, trong khi lợi nhuận sau thuế ước đạt hơn 1.063 tỷ đồng, tăng gần 92%.
Lũy kế 9 tháng đầu năm 2026, DGW ghi nhận doanh thu trên 26.473 tỷ đồng, tăng 42% so với cùng kỳ; lợi nhuận sau thuế đạt khoảng 785 tỷ đồng, tăng gấp đôi. Kết quả này cho thấy doanh nghiệp tiếp tục duy trì tốc độ tăng trưởng cao sau giai đoạn phục hồi mạnh của thị trường thiết bị công nghệ.
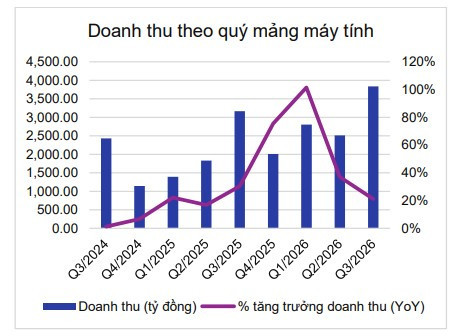
Một trong những động lực đáng chú ý đến từ nhu cầu nâng cấp máy tính và thiết bị công nghệ trong bối cảnh xu hướng chuyển đổi số, tích hợp trí tuệ nhân tạo và chu kỳ thay thế thiết bị tiếp tục diễn ra.
Bên cạnh đó, mảng điện thoại di động cũng được kỳ vọng duy trì đà tăng nhờ danh mục thương hiệu mở rộng và nhu cầu đối với các dòng sản phẩm trung - cao cấp.
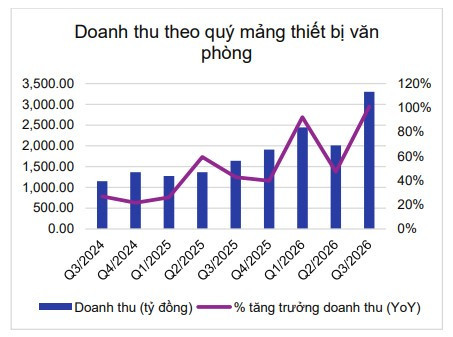
Ở mảng thiết bị văn phòng, nhu cầu đầu tư hạ tầng công nghệ của doanh nghiệp được kỳ vọng tiếp tục hỗ trợ tăng trưởng. Việc DGW ngày càng mở rộng danh mục sản phẩm cũng giúp cơ cấu doanh thu trở nên đa dạng hơn, giảm mức độ phụ thuộc vào một nhóm hàng riêng lẻ.
Về định giá, báo cáo ghi nhận P/E TTM của DGW ở mức khoảng 11,71 lần, P/B khoảng 2,61 lần. Khả năng sinh lời cải thiện rõ rệt khi ROA TTM đạt khoảng 8,1% và ROE đạt 24,4%.
Viglacera (VGC): Khuyến nghị MUA, giá mục tiêu 51.800 đồng/cp
Chứng khoán VPBank (VPBankS) khuyến nghị MUA cổ phiếu Tổng CTCP Viglacera (HoSE: VGC), với giá mục tiêu 51.800 đồng/cp, tương ứng mức sinh lời kỳ vọng khoảng 13,7%.
Luận điểm chính của VPBankS tập trung vào triển vọng bất động sản khu công nghiệp khi dòng vốn FDI sản xuất tiếp tục dịch chuyển mạnh về miền Bắc. Trong 6 tháng đầu năm 2026, khu vực này thu hút khoảng 8,63 tỷ USD vốn FDI sản xuất đăng ký mới, chiếm hơn 80% tổng vốn cả nước.
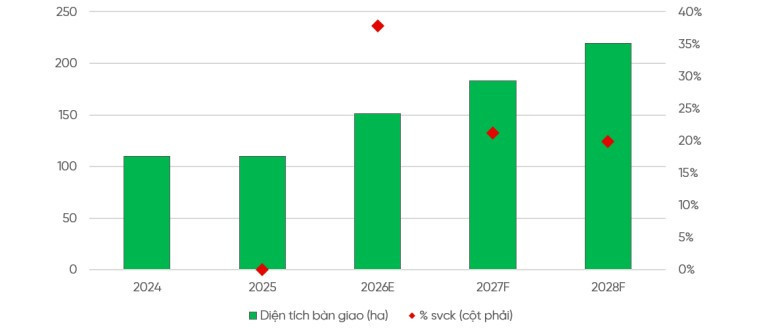
Viglacera hiện sở hữu quỹ đất khu công nghiệp lớn tại nhiều trung tâm sản xuất phía Bắc. VPBankS dự báo diện tích đất bàn giao đạt khoảng 151ha trong năm 2026, tăng 38% so với cùng kỳ và tiếp tục tăng lên 183ha trong năm 2027. Doanh thu mảng khu công nghiệp được dự báo lần lượt đạt 4.208 tỷ đồng và 5.091 tỷ đồng trong hai năm này.
Một trong những dự án đáng chú ý là Khu công nghiệp Thuận Thành I với tổng diện tích 250ha, trong đó khoảng 184ha là đất thương phẩm. Đây cũng là dự án được Viglacera định hướng phát triển theo mô hình khu công nghiệp xanh - thông minh, phục vụ nhóm khách thuê công nghệ cao.
Bên cạnh bất động sản khu công nghiệp, mảng vật liệu xây dựng cũng cho thấy tín hiệu hồi phục. Trong nửa đầu năm, doanh thu kính, gạch ốp lát và sứ vệ sinh lần lượt tăng 97,3%, 11,1% và 24% so với cùng kỳ.
Các biện pháp phòng vệ thương mại đối với sản phẩm nhập khẩu được kỳ vọng tiếp tục giảm bớt áp lực cạnh tranh cho doanh nghiệp nội địa.
VPBankS dự báo VGC đạt khoảng 14.700 tỷ đồng doanh thu năm 2026, tăng 11%; lợi nhuận sau thuế hợp nhất đạt 1.849 tỷ đồng, tăng 16%. Sang năm 2027, lợi nhuận sau thuế được kỳ vọng tăng tiếp 23% lên khoảng 2.277 tỷ đồng.
Về định giá, P/B dự phóng năm 2026 ở mức 1,97 lần, trong khi ROE được dự báo đạt 14,8% năm 2026 và tăng lên 16,8% năm 2027.
Container Việt Nam (VSC): Khuyến nghị MUA, giá mục tiêu 22.600 đồng/cp
Chứng khoán FPT (FPTS) khuyến nghị MUA đối với cổ phiếu CTCP Container Việt Nam (HoSE: VSC), với giá mục tiêu 22.100 đồng/cp, tương ứng mức sinh lời khoảng 63,7%.
Theo nhóm phân tích, động lực tăng trưởng chủ yếu của VSC đến từ sản lượng container qua cảng Nam Hải Đình Vũ cải thiện nhờ nguồn hàng từ HAH, cùng với nhu cầu logistics tại miền Bắc duy trì tích cực.
Một điểm đáng chú ý là VSC đã nâng tỷ lệ sở hữu tại CTCP Vận tải và Xếp dỡ Hải An (HAH) lên 22,3%, với tổng giá trị đầu tư khoảng 2.496 tỷ đồng, qua đó đưa HAH trở thành công ty liên kết.
Theo FPTS, thương vụ này không chỉ giúp VSC gia tăng nguồn thu tài chính mà còn tạo điều kiện phối hợp giữa hoạt động khai thác cảng và vận tải container đường biển, từ đó từng bước hoàn thiện chuỗi dịch vụ logistics.
Năm 2026, doanh thu thuần của VSC có thể đạt 3.879 tỷ đồng, tăng 21%; lợi nhuận trước thuế ước đạt 850 tỷ đồng, tăng 24,7%.
Doanh thu được kỳ vọng tiếp tục hưởng lợi từ sản lượng bốc dỡ container tăng, dịch vụ ngoài cảng mở rộng và khoảng 190 tỷ đồng doanh thu cho thuê tàu trong nửa cuối năm.
Ở mảng cốt lõi, hiệu suất khai thác cảng được dự báo tiếp tục cải thiện. FPTS kỳ vọng biên lợi nhuận gộp năm 2026 đạt 41,3%, tăng 5,7 điểm % so với cùng kỳ, nhờ công suất khai thác cao hơn và chi phí thuê ngoài được tối ưu.
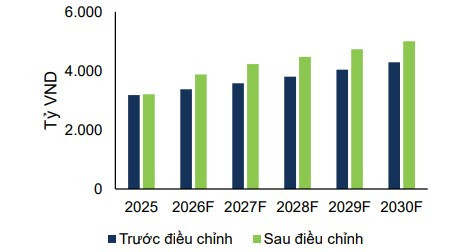
Trong dài hạn, FPTS đánh giá triển vọng của VSC vẫn tích cực nhờ sự kết hợp giữa hợp tác với HAH và mở rộng sang vận tải biển. Doanh thu giai đoạn 2026–2030 được dự phóng tăng bình quân khoảng 6,6%/năm, trong khi biên lợi nhuận sau thuế bình quân đạt khoảng 14,1%.
Rủi ro lớn nhất nằm ở áp lực cạnh tranh và đòn bẩy tài chính cao. Tính đến cuối quý II/2026, dư nợ vay của VSC đạt 6.503 tỷ đồng, tương ứng tỷ lệ nợ vay/vốn chủ sở hữu 89,6%.
FPTS ước tính nếu lãi suất tăng thêm 1 điểm %, chi phí tài chính của doanh nghiệp có thể tăng khoảng 65 tỷ đồng mỗi năm, tương đương làm giảm khoảng 9% lợi nhuận sau thuế.