Ngành xây dựng trước 'cơn sóng' đầu tư công: 357.000 tỷ đồng được giải ngân, cuộc chơi ngày càng phân hóa
Nhu cầu xây dựng đang tăng mạnh nhờ giải ngân đầu tư công tăng tốc.
VIS Rating vừa công bố báo cáo cập nhật ngành xây dựng Việt Nam 6 tháng đầu năm 2026. Báo cáo nhận định nhu cầu xây dựng đang tăng mạnh nhờ giải ngân đầu tư công tăng tốc, hoạt động xây dựng bất động sản nhà ở phục hồi và môi trường pháp lý thuận lợi hơn.
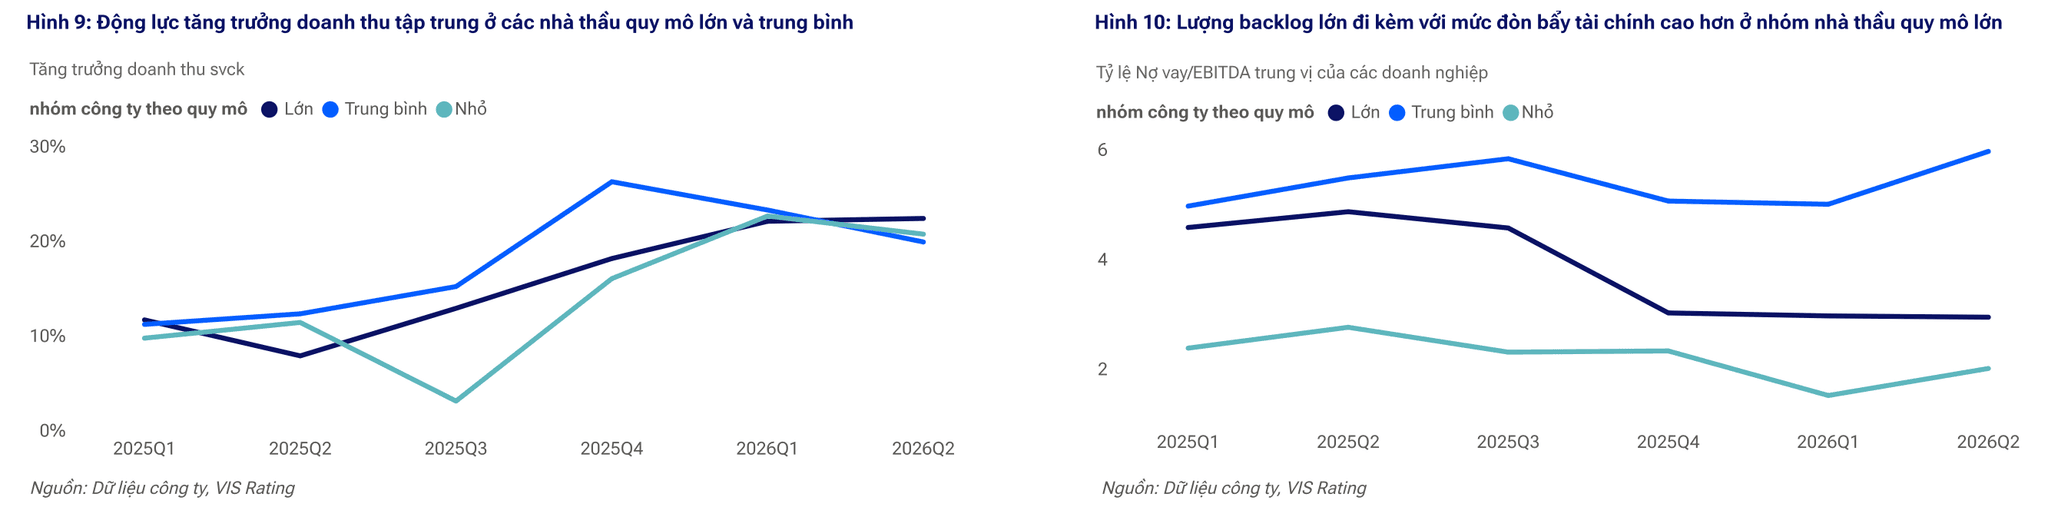
Tuy nhiên, theo VIS Rating, cơ hội tăng trưởng đang ngày càng phân hóa giữa các doanh nghiệp. Các nhà thầu lớn có khả năng hấp thụ áp lực chi phí và chuyển lượng hợp đồng chưa thực hiện (backlog) thành doanh thu, dòng tiền tốt hơn; trong khi các nhà thầu nhỏ và sử dụng nhiều nợ vay đối mặt với biên lợi nhuận thu hẹp và áp lực thanh toán nợ gia tăng.
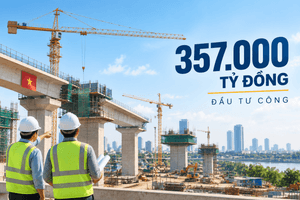
357.000 tỷ đồng vốn đầu tư công được giải ngân trong nửa đầu năm
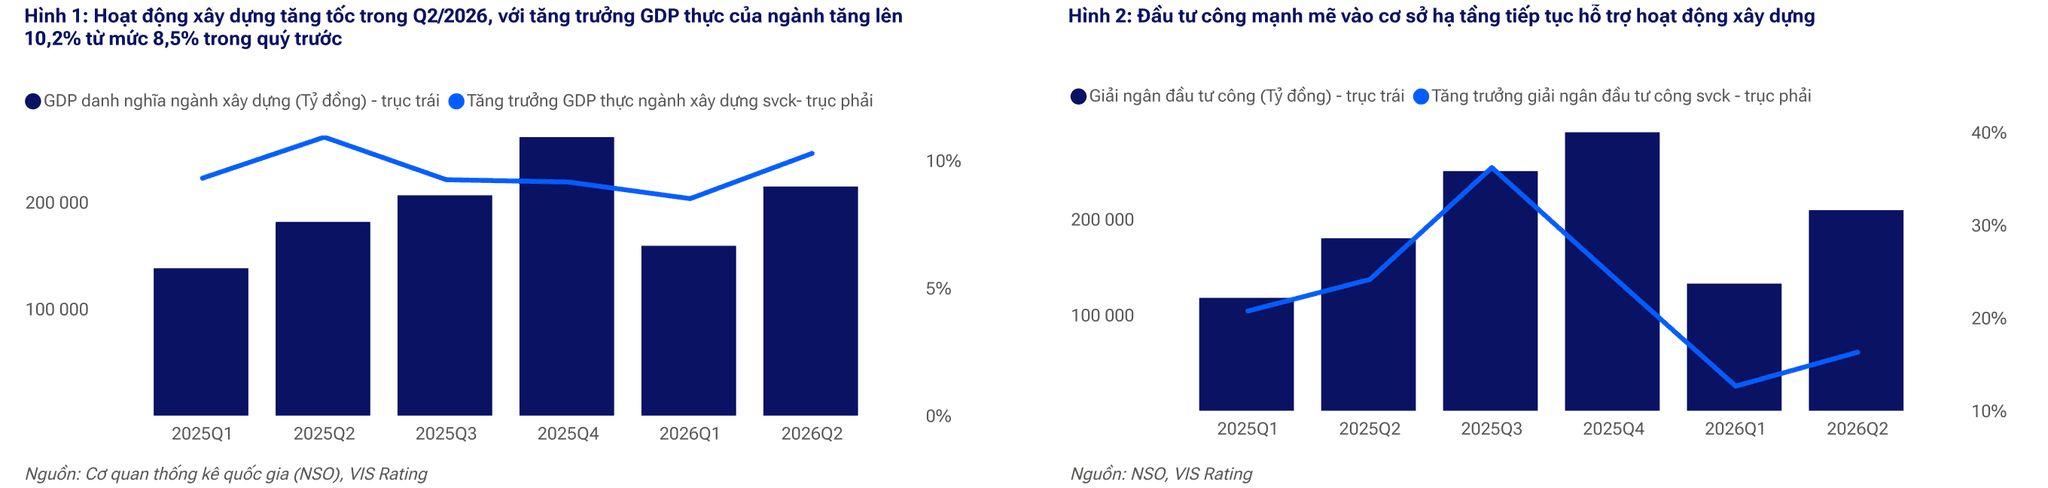
Theo VIS Rating, hoạt động xây dựng tăng tốc rõ rệt trong quý II/2026, khi tăng trưởng GDP thực của ngành đạt 10,2%, từ mức 8,5% trong quý I.
Một trong những động lực chính đến từ đầu tư công. Trong 6 tháng đầu năm, khoảng 357.000 tỷ đồng vốn đầu tư công được giải ngân, tăng 12% so với cùng kỳ và đạt 35,5% kế hoạch năm. Cùng với đó, hoạt động xây dựng nhà ở phục hồi khi nguồn cung căn hộ tại Hà Nội và TP.HCM tăng lần lượt 55% và 78%.
Môi trường pháp lý cũng được đánh giá thuận lợi hơn. Luật Xây dựng năm 2025, có hiệu lực từ ngày 1/7/2026, được kỳ vọng giúp tinh gọn quy trình phê duyệt, giảm chậm trễ thủ tục và đẩy nhanh tiến độ triển khai dự án.
Cùng với đó, việc tiếp tục thúc đẩy các dự án giao thông trọng điểm, nhà ở xã hội và tháo gỡ vướng mắc giải phóng mặt bằng tạo thêm nguồn việc cho các doanh nghiệp xây dựng.
Giá vật liệu tăng đã ăn mòn lợi nhuận
Nhu cầu xây dựng tăng đã phản ánh vào kết quả kinh doanh của các nhà thầu. Trong nhóm 30 doanh nghiệp xây dựng niêm yết được VIS Rating theo dõi, doanh thu 6 tháng đầu năm tăng 12,3% so với cùng kỳ.
Tuy nhiên, tăng trưởng không đồng đều mà chủ yếu tập trung ở các nhà thầu quy mô lớn và vừa, trong khi doanh thu của nhiều nhà thầu nhỏ suy giảm.
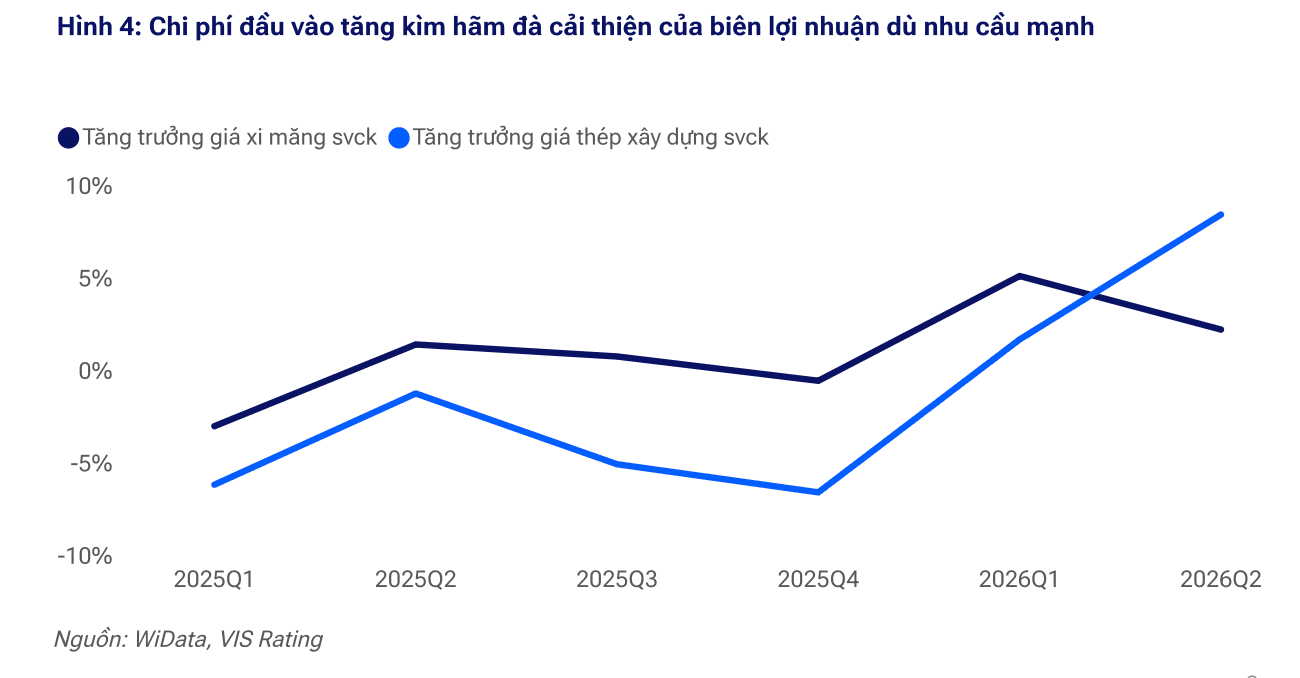
Một trong những nguyên nhân khiến sự phục hồi về doanh thu chưa chuyển hoàn toàn thành lợi nhuận là chi phí đầu vào tăng.
Giá thép xây dựng trong nửa đầu năm tăng khoảng 8–10%, trong khi giá xi măng tăng 3–4% so với cùng kỳ. Đến quý II, 16/30 doanh nghiệp xây dựng niêm yết ghi nhận biên lợi nhuận gộp giảm.
Theo VIS Rating, các nhà thầu lớn có khả năng chống chịu tốt hơn nhờ năng lực lựa chọn dự án, vị thế đàm phán và lợi thế khi mua nguyên vật liệu với khối lượng lớn. Đây cũng là nhóm có khả năng chuyển lượng hợp đồng chưa thực hiện thành doanh thu và dòng tiền tốt hơn.
Áp lực lãi vay làm gia tăng chi phí vốn
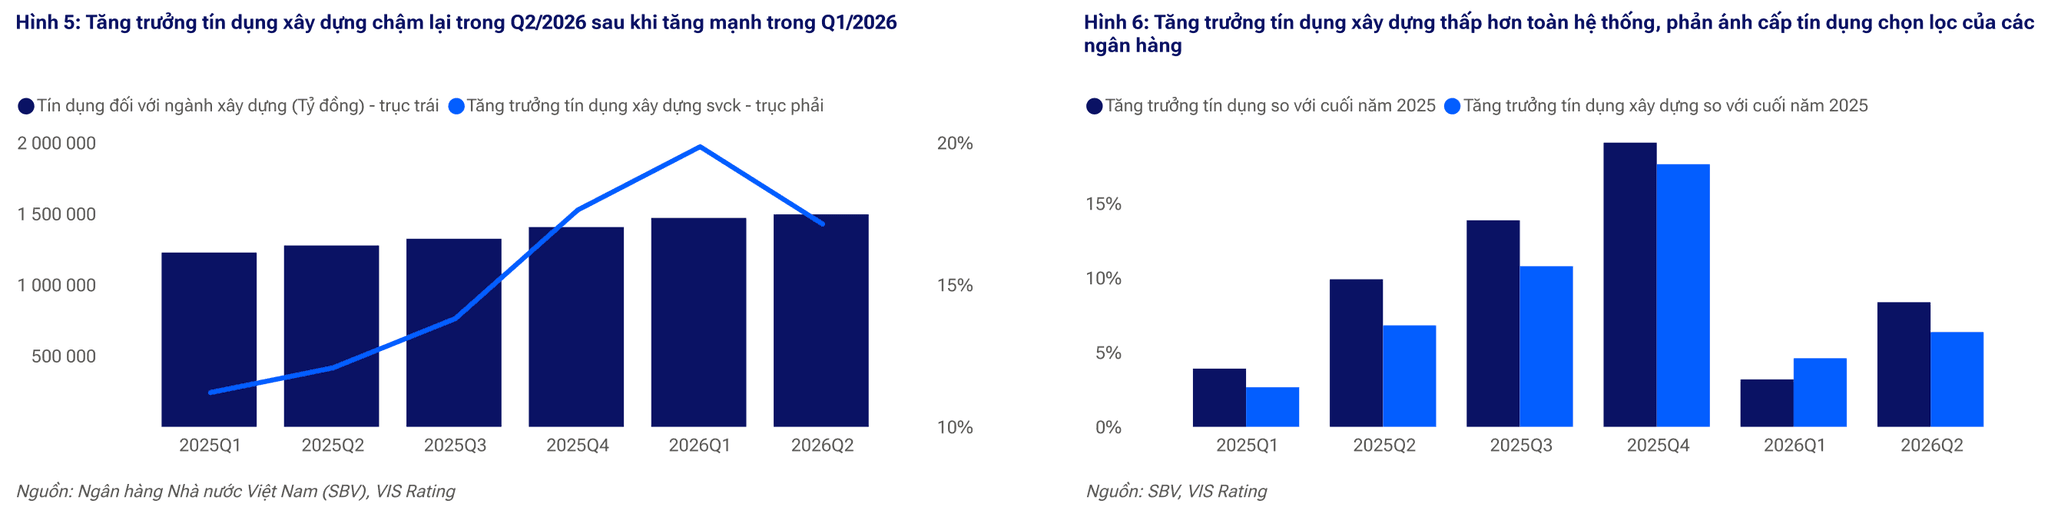
Một áp lực khác đối với ngành xây dựng đến từ chi phí vốn. Tính đến cuối tháng 6/2026, tín dụng ngân hàng dành cho ngành xây dựng tăng 6,36% so với cuối năm 2025, thấp hơn mức tăng 8,37% của tín dụng toàn hệ thống. Tín dụng xây dựng chiếm khoảng 7,4% tổng dư nợ nền kinh tế.
VIS Rating cho rằng điều này cho thấy các ngân hàng vẫn cung cấp vốn cho nhà thầu nhưng theo hướng chọn lọc.
Kênh trái phiếu cũng chưa đóng vai trò đáng kể. Trong nửa đầu năm, chỉ một số doanh nghiệp như Coteccons (CTD) và Fecon (FCN) phát hành trái phiếu, với tổng giá trị 1.525 tỷ đồng, chủ yếu nhằm bổ sung vốn lưu động và tái cơ cấu nợ thay vì mở rộng đầu tư.
Đáng chú ý, dù dư nợ vay của các doanh nghiệp xây dựng chỉ tăng khoảng 5% so với cùng kỳ, trong khi chi phí lãi vay lại tăng tới 25%.
Hệ số bao phủ lãi vay, tính bằng EBIT/lãi vay, vì thế giảm từ 2,7 lần cuối năm 2025 xuống còn khoảng 1,9 lần vào cuối quý II/2026. Áp lực đặc biệt đáng chú ý ở các nhà thầu quy mô vừa đến lớn đang sở hữu lượng backlog cao và cần nhiều vốn để triển khai dự án.
Dòng tiền phân hóa, nhà thầu lớn chiếm ưu thế
Sự phân hóa rõ hơn khi nhìn vào khả năng tạo dòng tiền.
Theo VIS Rating, dòng tiền từ hoạt động kinh doanh trong 12 tháng gần nhất của nhóm nhà thầu lớn tại cuối quý II/2026 tăng khoảng 50% so với quý trước.
Trong khi đó, dòng tiền hoạt động vẫn âm tại nhiều nhà thầu quy mô vừa và nhỏ, làm gia tăng áp lực thanh khoản và khả năng trả nợ.
Bởi nhà thầu phải bỏ vốn lưu động trước để mua vật liệu, trả nhân công, triển khai công trường rồi mới thu tiền. Báo cáo chỉ ra chính các nhà thầu vừa và lớn có backlog cao đang chịu áp lực vay vốn gia tăng.
Dù vậy, nhóm nhà thầu lớn duy trì khả năng bao phủ lãi vay tốt hơn và tỷ lệ dòng tiền hoạt động trên nợ vay cao hơn đáng kể so với các nhóm còn lại.
Ngành xây dựng đang bước vào giai đoạn thuận lợi hơn về nguồn việc, dù vậy, VIS Rating cho rằng mức độ tín nhiệm giữa các doanh nghiệp sẽ ngày càng phân hóa.
Nhà thầu có quy mô, năng lực triển khai, khả năng lựa chọn dự án và vị thế tài chính tốt sẽ có nhiều dư địa hơn để hấp thụ áp lực chi phí và chuyển backlog thành doanh thu, dòng tiền.
Ngược lại, những doanh nghiệp nhỏ và phụ thuộc nhiều vào nợ vay có thể tiếp tục chịu sức ép lên biên lợi nhuận và thanh khoản.