Sau cơn sốt, chung cư Hà Nội có thể quay về mặt bằng giá năm 2021
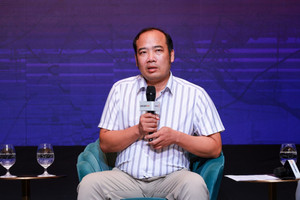
Theo ông Nguyễn Anh Quê, Chủ tịch HĐQT G6 Group, giá chung cư Hà Nội có thể giảm trung bình khoảng 40% vào năm 2029, trở về mặt bằng năm 2021.
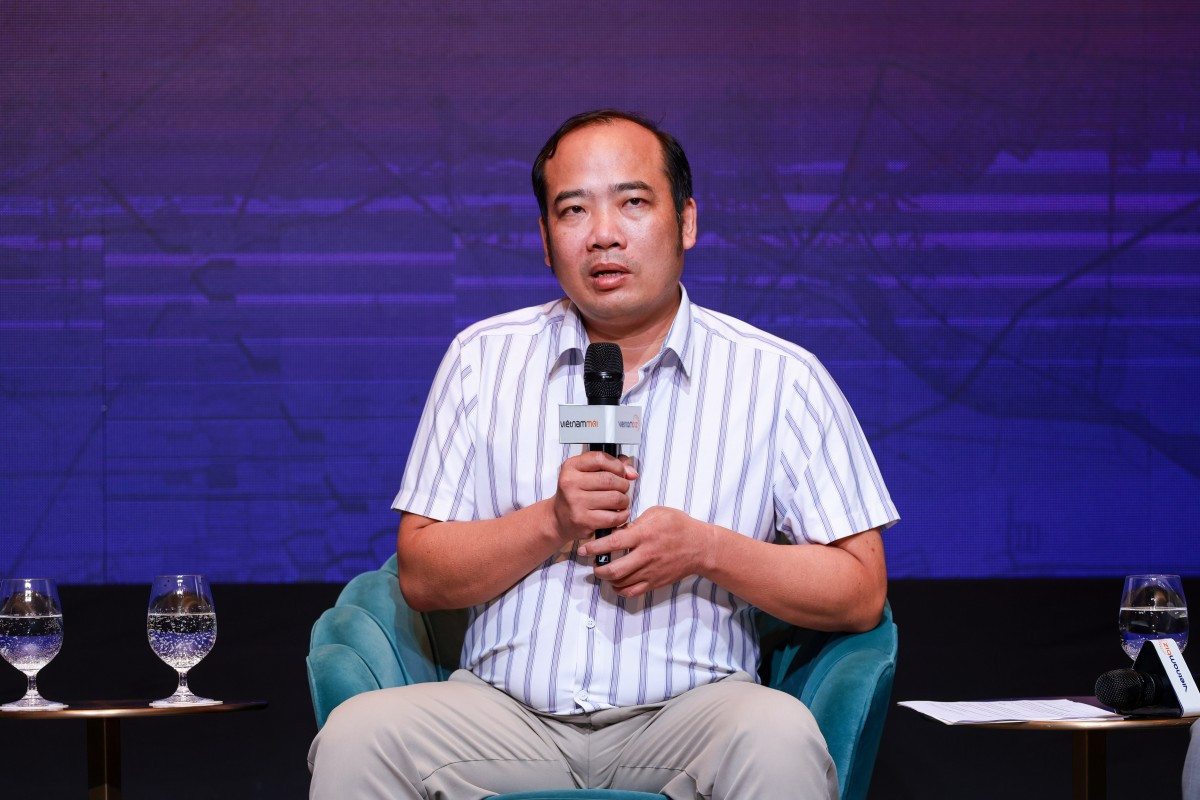
Giá chung cư Hà Nội có thể giảm 40% vào năm 2029
Trao đổi tại talkshow “Lãi suất còn cao, nguồn cung tăng vọt: Giá nhà đất sẽ giảm mạnh tới 50%?”, do VTC News tổ chức, ông Nguyễn Anh Quê, Chủ tịch HĐQT G6 Group, Ủy viên Ban Chấp hành Hiệp hội Bất động sản Việt Nam, cho rằng thị trường bất động sản hiện nay khác căn bản so với chu kỳ suy giảm giai đoạn 2011-2013. Nếu trước đây áp lực chủ yếu đến từ lãi suất tăng cao, thì lần này nguồn cung mới là yếu tố có thể tạo sức ép lớn lên giá nhà.
Theo ông Quê, từ năm 2025 đến thời điểm hiện tại, giá bất động sản đã giảm khoảng 20%. Đến năm 2027, giá có thể giảm thêm 10-15%. Riêng phân khúc chung cư Hà Nội, ông dự báo đến năm 2029 có thể giảm trung bình khoảng 40%, trở về mặt bằng giá năm 2021.
“Tôi không nghĩ giá có thể giảm hơn nữa, trừ trường hợp nguồn cung vượt cầu”, ông Quê nhận định.
Lý giải dự báo này, ông cho rằng thị trường đang chịu tác động đồng thời từ sức mua suy yếu, lãi suất cho vay bất động sản neo cao và nguồn cung dự kiến tăng mạnh trong những năm tới.
Khác với giai đoạn 2011-2013, khi nguồn cung nhà ở tại Hà Nội còn hạn chế, thị trường hiện nay chuẩn bị đón một lượng lớn dự án mới. Khi người mua có thêm lựa chọn, tâm lý xuống tiền bằng mọi giá sẽ thay đổi. Nhà đầu tư cũng khó kỳ vọng bất động sản cứ mua là tăng giá như những chu kỳ trước.
Ông Quê cho rằng nguồn cung được công bố hiện nay phần lớn vẫn là nguồn cung trên giấy. Tuy nhiên, trong 2-3 năm tới, khi các dự án thực sự được triển khai và đưa sản phẩm ra thị trường, áp lực cạnh tranh sẽ lớn hơn. Những chủ đầu tư không điều chỉnh giá bán, vẫn giữ kỳ vọng lợi nhuận cao có thể gặp khó khăn.
Thực tế, theo ông, một số dự án mở bán từ đầu năm 2026 đã đưa ra mức giá thấp hơn khoảng 30% so với kỳ vọng giá bán năm 2025. Những dự án có mức giá hợp lý vẫn ghi nhận thanh khoản tốt, cho thấy người mua ngày càng nhạy cảm với giá và khả năng chi trả.
Ông cũng dẫn chứng một số doanh nghiệp đã áp dụng mức chiết khấu lên tới 50% tại một số dự án. Theo dự báo của vị chuyên gia, từ cuối năm 2027, khi nguồn cung nhà ở tăng lên và nhiều khoản vay hết thời gian ân hạn gốc, tình trạng bán nhà không đồng, thậm chí kèm nội thất, có thể xuất hiện phổ biến hơn.
Lãi suất giảm chưa đủ kéo bất động sản phục hồi
Một trong những yếu tố khiến thị trường chưa thể sớm khởi sắc là mặt bằng lãi suất cho vay bất động sản vẫn ở mức cao, dù nhiều ngân hàng đã thực hiện giảm lãi suất theo chỉ đạo của Chính phủ.
Theo ông Quê, đến ngày 23/10/2026, hơn 20 ngân hàng đã giảm lãi suất khoảng 1-2%. Tuy nhiên, việc điều chỉnh chủ yếu tập trung vào lĩnh vực sản xuất, kinh doanh, không phân bổ đồng đều cho tất cả ngành nghề. Vì vậy, người vay mua và đầu tư bất động sản chưa thể kỳ vọng được hưởng lợi ngay.
Ông cho biết lãi suất cho vay bất động sản tại nhóm ngân hàng quốc doanh hiện khoảng 9,5-11,5%/năm, trong khi tại các ngân hàng tư nhân dao động từ 10% đến 16%/năm. Mức lãi suất này cao hơn đáng kể so với giai đoạn thị trường thuận lợi, khi lãi vay phổ biến khoảng 8,5-9,5%/năm.
Đáng chú ý, người đang vay vốn không đương nhiên được hưởng lợi khi ngân hàng giảm lãi suất cho vay mới. Với các khoản vay cũ, mức lãi phải trả còn phụ thuộc vào lãi suất cơ sở và điều khoản trong hợp đồng tín dụng. Nếu mặt bằng lãi suất cơ sở vẫn cao, áp lực trả nợ của người vay khó giảm nhanh.
Ông Quê nhận định dư địa hạ lãi suất hiện không lớn do chi phí huy động vốn còn cao và chịu tác động từ bối cảnh kinh tế quốc tế. Bởi vậy, việc lãi suất giảm ở một số lĩnh vực chưa đủ tạo ra cú hích đáng kể cho thị trường bất động sản.
Theo ông, quy luật lãi suất giảm thường kéo theo bất động sản sôi động hơn không phải lúc nào cũng đúng. Trong bối cảnh hiện nay, nguồn cung tăng mạnh, sức mua thận trọng và tín dụng bất động sản chưa thực sự được nới lỏng, thị trường khó phục hồi chỉ nhờ một vài đợt điều chỉnh lãi suất.
Nhà đầu tư vay ngân hàng đối diện rủi ro lớn
Áp lực đáng lo ngại hơn nằm ở nhóm nhà đầu tư sử dụng đòn bẩy tài chính lớn. Theo ông Quê, nhiều người mua bất động sản với kỳ vọng giá tăng trong ngắn hạn, sau đó bán tài sản để thanh toán khoản vay và thu lợi nhuận. Tuy nhiên, khi thanh khoản suy giảm, kế hoạch này có thể đổ vỡ.
Ông lấy ví dụ một căn nhà trị giá 10 tỉ đồng, người mua bỏ vốn tự có 3 tỉ đồng và vay ngân hàng 7 tỉ đồng. Khi giá bất động sản giảm xuống bằng hoặc thấp hơn dư nợ, người mua có thể buộc phải bán tài sản mà không thu lại được đồng vốn nào, thậm chí phải chấp nhận bán kèm nội thất để thoát khỏi áp lực trả nợ.
Đáng chú ý, nhiều dự án từng có chính sách ân hạn nợ gốc trong 2 năm. Những khoản vay phát sinh trong giai đoạn thị trường nóng từ cuối năm 2024 đến giữa năm 2025 sẽ lần lượt bước vào thời điểm phải trả gốc. Theo ông Quê, từ cuối năm 2027, áp lực này có thể bộc lộ rõ hơn, nhất là khi nguồn cung mới gia tăng và giá bán chịu sức ép điều chỉnh.
Vị chuyên gia cảnh báo tình trạng bán nhà không đồng, nợ xấu ngân hàng có thể phổ biến hơn hiện nay. Đây không chỉ là rủi ro của nhà đầu tư mà còn tạo áp lực lên hệ thống tín dụng nếu người vay mất khả năng trả nợ trên diện rộng.
Từ trải nghiệm cá nhân, ông Quê thừa nhận bản thân cũng đang vay ngân hàng số tiền lớn và từng chịu tác động từ biến động thị trường. Theo ông, ngay cả người có kinh nghiệm cũng khó lường hết những yếu tố khách quan như thanh khoản, tiến độ thủ tục dự án hay biến động kinh tế quốc tế. Vì vậy, sử dụng vốn vay để đầu tư bất động sản luôn tiềm ẩn rủi ro khi thị trường đảo chiều.
Không phải thời điểm vàng để vay tiền mua nhà
Trước diễn biến thị trường, ông Quê cho rằng nhà đầu tư mới không nên sử dụng đòn bẩy ngân hàng để mua bất động sản ở thời điểm này. Với những người đang vay vốn nhưng gần như không còn khả năng trả nợ, trong khi giá trị tài sản không còn cao hơn dư nợ đáng kể, việc cân nhắc bán tài sản để giảm áp lực tài chính có thể là lựa chọn cần thiết.
Đối với người mua nhà để ở, quyết định xuống tiền cần căn cứ vào khả năng tài chính. Nếu không phải vay ngân hàng, người mua có thể lựa chọn thời điểm phù hợp với nhu cầu. Ngược lại, nếu phải vay vốn lớn hoặc đánh đổi phần lớn thu nhập hằng tháng để sở hữu nhà, cần tính toán kỹ.
“Thời điểm này không phải là thời điểm vàng để mua bất động sản để ở”, ông Quê nhấn mạnh.
Theo ông, sự thay đổi về nguồn cung cũng đang làm dịch chuyển tư duy của người mua. Trước đây, khi nguồn cung khan hiếm, nhiều người có tâm lý mua bất động sản bằng mọi giá vì tin rằng giá sẽ tiếp tục tăng. Nay, khi hàng loạt dự án được công bố và triển khai, người mua có xu hướng ưu tiên nhu cầu thực, giá trị sử dụng và khả năng tạo dòng tiền thay vì chỉ kỳ vọng lãi vốn.
Ông Quê cho rằng thị trường cần được điều tiết đồng thời ở ba khía cạnh: tín dụng và lãi suất, cơ cấu sản phẩm đáp ứng nhu cầu thực, đặc biệt là điều tiết nguồn cung. Nếu nguồn cung tăng nhanh hơn sức hấp thụ, tâm lý chờ đợi sẽ kéo dài, thanh khoản tiếp tục suy yếu và áp lực giảm giá càng lớn.
Dù dự báo giá chung cư Hà Nội có thể giảm khoảng 40% vào năm 2029, ông Quê lưu ý đây là kịch bản phụ thuộc vào diễn biến nguồn cung và sức cầu thực tế. Thị trường vẫn có thể xuất hiện những dự án giữ được thanh khoản nếu chủ đầu tư đưa ra mức giá phù hợp với khả năng chi trả.
Với nhà đầu tư, điều quan trọng lúc này không phải tìm cách đón đầu một đợt tăng giá mới, mà là kiểm soát đòn bẩy, tính toán khả năng trả nợ và đánh giá đúng giá trị tài sản. Trong một thị trường mà nguồn cung ngày càng nhiều, lợi thế sẽ thuộc về những người có năng lực tài chính đủ vững và không phải chịu áp lực bán tài sản trong ngắn hạn.