Masan Consumer (MCH) lập kỷ lục doanh thu, chuyên gia lại bất ngờ đưa nhận định về nguồn tiền
Doanh thu quý III/2026 của Masan Consumer đạt kỷ lục nhờ sự phục hồi mạnh của kênh phân phối truyền thống và tăng trưởng ở các ngành hàng chủ lực.
Chứng khoán Yuanta Việt Nam vừa công bố báo cáo cập nhật đối với CTCP Hàng tiêu dùng Masan (Masan Consumer - mã chứng khoán MCH).
Báo cáo đưa ra trong bối cảnh doanh nghiệp ghi nhận kết quả kinh doanh quý III/2026 tăng trưởng ấn tượng.
Doanh thu quý III lập kỷ lục, kênh truyền thống tăng trưởng trở lại
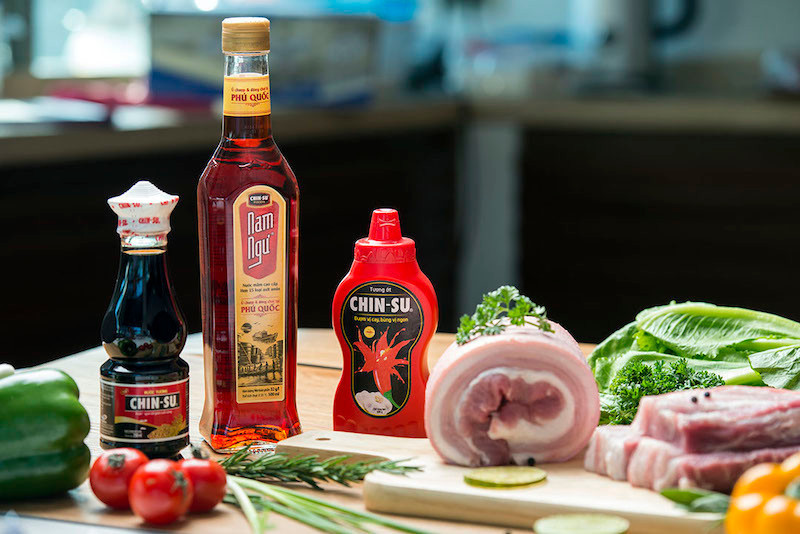
Về kết quả kinh doanh, quý III/2026, Masan Consumer ghi nhận doanh thu đạt 8.743 tỷ đồng, tăng 16% so với cùng kỳ và 14% so với quý trước. Đây là mức doanh thu theo quý cao nhất từ trước đến nay, đồng thời đánh dấu tốc độ tăng trưởng cùng kỳ mạnh nhất trong ba năm.
Lợi nhuận sau thuế đạt 1.938 tỷ đồng, tăng 14% so với cùng kỳ và 31% so với quý II, bất chấp áp lực gia tăng từ chi phí nguyên vật liệu, vận chuyển và quảng cáo, khuyến mãi.
Theo Yuanta, tăng trưởng của Masan Consumer không chỉ đến từ sản lượng tiêu thụ mà còn được hỗ trợ bởi giá bán và sự dịch chuyển cơ cấu doanh thu sang những sản phẩm có giá trị cao hơn.
Một trong những điểm nổi bật nhất là sự phục hồi của kênh phân phối truyền thống (General Trade - GT). Trong quý III, doanh thu kênh này tăng 17,3% so với cùng kỳ.
Còn doanh thu từ kênh bán lẻ hiện đại (MT) và HORECA cùng tăng 13,3%. Thương mại điện tử ghi nhận mức tăng trưởng gần 60% so với cùng kỳ, cao hơn đáng kể các kênh còn lại. Tuy nhiên, tỷ trọng đóng góp của thương mại điện tử vào tổng doanh thu vẫn nhỏ.
Doanh thu mảng gia vị và thực phẩm tiện lợi cùng vượt 2.900 tỷ đồng
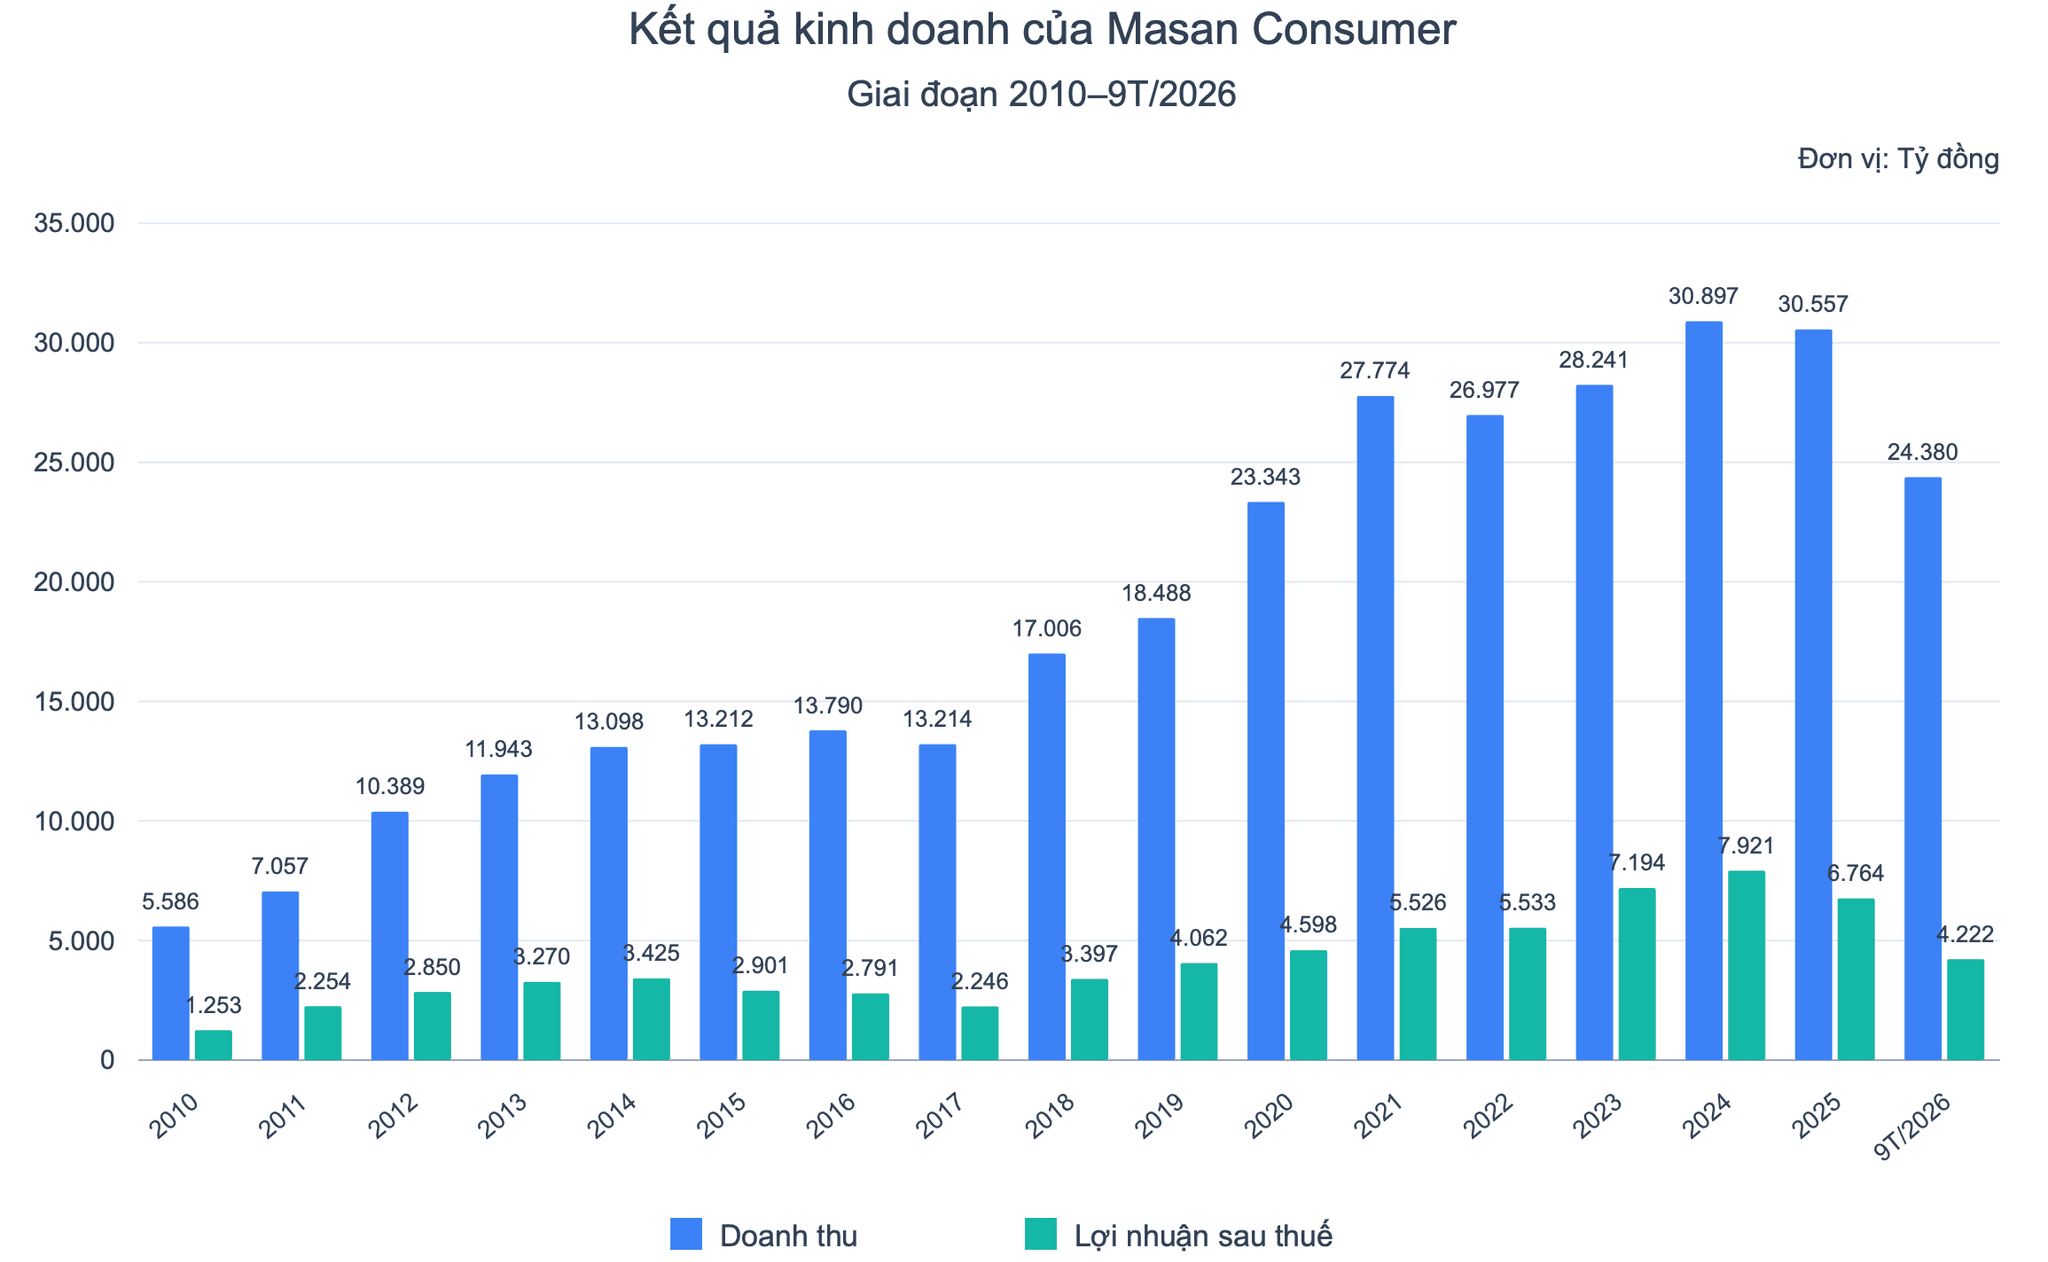
Xét theo ngành hàng, gia vị và thực phẩm tiện lợi tiếp tục là hai trụ cột lớn nhất trong cơ cấu doanh thu của Masan Consumer. Trong quý III, ngành hàng gia vị ghi nhận 2.919 tỷ đồng doanh thu, tăng 19% so với cùng kỳ và 26% so với quý trước.
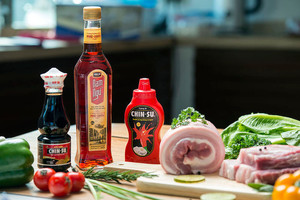
Động lực tăng trưởng đến từ sự mở rộng thị phần, trong đó thương hiệu nước mắm Nam Ngư ghi nhận sản lượng tiêu thụ tăng trưởng hai chữ số. Theo Yuanta, thị phần của Nam Ngư đã phục hồi lên mức 67%, tiệm cận mức trước năm 2025.
Tốc độ tăng trưởng doanh thu quý III của Chinsu chậm lại, còn mức một chữ số cao. Tuy nhiên, doanh thu lũy kế 9 tháng vẫn tăng 15%, hướng tới mục tiêu tăng trưởng hai chữ số trong cả năm 2026.
Trong khi đó, ngành hàng thực phẩm tiện lợi ghi nhận doanh thu 2.940 tỷ đồng, tăng 19% so với cùng kỳ và 40% so với quý trước.
Đáng chú ý, doanh thu từ nhóm sản phẩm cao cấp tăng gần 30% so với cùng kỳ, cao hơn mức tăng 20% của quý II.
Theo Masan Consumer, thị phần tổng thể của ngành hàng thực phẩm tiện lợi đã tăng thêm 2,3 điểm phần trăm từ đầu năm, với đóng góp chủ lực của hai thương hiệu Omachi và Kokomi.
Sự gia tăng tỷ trọng sản phẩm cao cấp cũng là một trong những yếu tố giúp Masan Consumer duy trì hiệu quả kinh doanh trong bối cảnh chi phí đầu vào tăng.
Ở ngành hàng đồ uống, doanh thu quý III đạt 1.446 tỷ đồng, tăng 14% so với cùng kỳ và 12% so với quý trước.
Các thương hiệu Wake-up 247 và trà Búp Non tiếp tục đóng vai trò dẫn dắt, trong khi doanh nghiệp mở rộng danh mục sản phẩm nhằm đáp ứng nhu cầu tiêu dùng đa dạng hơn.
Ngành hàng chăm sóc cá nhân và gia đình (HPC) ghi nhận 624 tỷ đồng doanh thu, tăng 9,3% so với cùng kỳ do Masan Consumer điều chỉnh giảm giá bán sản phẩm Chanté trong quý III.
Chanté đóng góp khoảng một nửa doanh thu ngành hàng HPC nhưng doanh thu thương hiệu này gần như đi ngang so với cùng kỳ. Dù vậy, tính chung 9 tháng, doanh thu toàn ngành hàng HPC vẫn tăng 21%.
Chi phí quảng cáo và khuyến mãi tăng 17%
Bên cạnh sự cải thiện về doanh thu, Masan Consumer vẫn duy trì biên lợi nhuận gộp hợp nhất ở mức 45,6% trong 9 tháng đầu năm 2026, tương đương cùng kỳ năm trước.
Kết quả này đến từ lợi thế quy mô, hoạt động tối ưu hóa chi phí và khả năng điều chỉnh giá bán linh hoạt ở một số sản phẩm nhằm bù đắp mức tăng của chi phí nguyên vật liệu.
Tuy nhiên, áp lực chi phí bán hàng và quản lý doanh nghiệp tiếp tục gia tăng. Trong đó, chi phí quảng cáo và khuyến mãi trong 9 tháng đầu năm tăng 17% so với cùng kỳ.
Không đưa ra dự báo về doanh thu lợi nhuận, thay vào đó, Yuanta lại đưa ra một nhận định khác lạ về dòng tiền. Trước khi nhắc tới dòng tiền, Yuanta đưa ra một chi tiết đáng chú ý: Tập đoàn Masan (MSN) đã gia tăng tỷ lệ sở hữu tại Masan Consumer lên 74,9%.
Yuanta cho rằng sự thay đổi này làm phát sinh lo ngại về việc nguồn tiền mặt dồi dào của Masan Consumer có thể được ưu tiên sử dụng để hỗ trợ quá trình tái cấu trúc tài chính ở cấp tập đoàn, thay vì tập trung tối ưu hóa lợi ích cho các cổ đông nhỏ lẻ.
Bên cạnh đó, tỷ lệ free float của MCH sụt giảm không phải là kịch bản mà Yuanta kỳ vọng.
Trên cơ sở đó, Yuanta vẫn kỳ vọng MCH có thể đạt mức giá mục tiêu 151.900 đồng/cổ phiếu. Giá này cao hơn 17% so với thị giá hiện tại của cổ phiếu MCH (129.800 đồng/cổ phiếu).