Tiền đất chiếm 30 - 50% giá thành: Doanh nghiệp thà ‘nằm yên’ còn hơn vừa làm vừa sợ lỗ
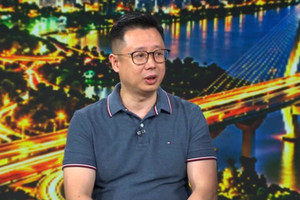
Tại talkshow “Nhà nước quyết định giá đất: Gỡ ‘ẩn số’ thị trường” do VTVIndex tổ chức, các doanh nghiệp cho rằng việc khó dự báo chi phí tiền đất có thể khiến phương án tài chính bị động, thậm chí doanh nghiệp phải lựa chọn “nằm yên” thay vì triển khai dự án vì không biết làm ra có tiếp tục lỗ hay không.
Tiền đất chiếm tới 30 - 50% giá thành
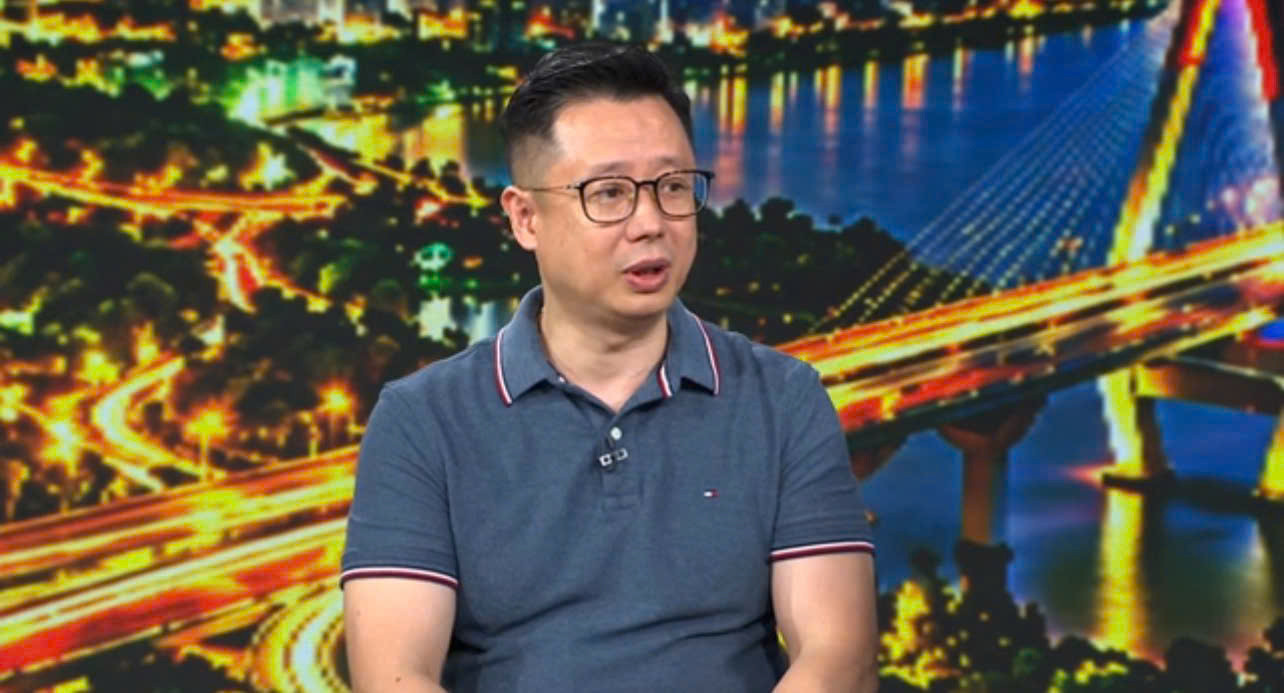
Theo ông Trần Xuân Nam - Phó Tổng Giám đốc HBO Land, vấn đề của việc xác định giá đất trong thời gian qua không chỉ nằm ở mức giá cao hay thấp, mà còn ở thời gian để xác định được con số cuối cùng.
Ông cho biết, một dự án bất động sản có nhiều khoản chi phí như xây dựng, giải phóng mặt bằng và chi phí tài chính mà doanh nghiệp có thể dự toán tương đối. Trong khi đó, tiền sử dụng đất lại trở thành một khoản chi phí khó xác định trước.
“Có thể hai dự án gần nhau nhưng ở hai thời điểm chênh nhau khoảng một năm thì giá đất tính hoàn toàn khác nhau”, ông Nam nói.
Theo ông Nam, việc không xác định được chính xác chi phí đầu vào khiến doanh nghiệp khó xây dựng kế hoạch kinh doanh, đặc biệt là khó lựa chọn thời điểm đưa sản phẩm ra thị trường.
Không chỉ vậy, quá trình xác định tiền sử dụng đất trong thực tế có thể kéo dài hàng năm. Doanh nghiệp phải trải qua nhiều khâu từ thuê đơn vị thẩm định, lập phương án đến quá trình xem xét của các sở, ngành và cơ quan có thẩm quyền.
Trong thời gian chờ xác định nghĩa vụ tài chính về đất, doanh nghiệp có thể đã bỏ tiền làm hạ tầng, giải phóng mặt bằng nhưng chưa thể tổ chức kinh doanh. Dòng tiền vì thế bị kéo dài, trong khi chi phí tài chính tiếp tục phát sinh.
Ông Nam cho rằng khi doanh nghiệp không thể tiên lượng trước chi phí tiền đất, họ buộc phải tính thêm một khoản dự phòng để quản trị rủi ro. Khoản chi phí này cuối cùng có thể được đưa vào giá thành sản phẩm.
Đáng chú ý, theo ông Nam, chi phí tiền đất hiện có thể chiếm khoảng 30 - 50% giá thành sản phẩm. “Trong thực tế, nếu chúng ta sử dụng chi phí đất mà không định liệu được trước thì chúng ta bị động về tài chính”, ông Nam nói.
Ông dẫn ví dụ, một dự án ban đầu dự trù kinh phí đất khoảng 1.000 tỉ đồng nhưng trong quá trình thực hiện có thể phát sinh lên 1.500 tỉ đồng, thậm chí 1.700 tỉ đồng. Khi chi phí tăng mạnh so với dự kiến, tính khả thi của phương án tài chính cũng bị ảnh hưởng.
Doanh nghiệp có thể “thà nằm yên không đầu tư”
Ông Nam cho rằng điều doanh nghiệp cần nhất không hẳn là tiền đất thấp, mà là sự rõ ràng và khả năng dự báo. Nếu phải lựa chọn giữa một phương án tiền đất thấp hơn nhưng chưa biết chính xác khi nào chốt được và một phương án cao hơn nhưng có thể biết tương đối chắc ngay từ đầu, doanh nghiệp sẽ chọn phương án thứ hai.
“Chúng tôi muốn rõ ràng ngay từ đầu”, ông nói.
Theo ông, một phương án tạm tính có thể tạo ra rủi ro lớn nếu sau đó phát sinh việc hồi tố hoặc yêu cầu nộp bổ sung. Trong khi đó, doanh nghiệp không phải là bên quyết định cách tính tiền sử dụng đất.
Do đó, doanh nghiệp có thể chấp nhận một mức chi phí cao hơn nếu con số đó được xác định rõ ràng ngay từ đầu, thay vì một mức tạm tính rồi sau đó phải điều chỉnh, truy thu.
Cũng theo ông Nam, nếu chi phí tài chính trở nên khó kiểm soát và doanh nghiệp rơi vào thế bị động, họ có thể phải lựa chọn “thà nằm yên không đầu tư nữa”. Lý do là ngoài chi phí vốn, doanh nghiệp còn phải tính đến chi phí cơ hội, thời điểm đưa sản phẩm ra thị trường và khả năng tiêu thụ.
“Không phải doanh nghiệp không muốn làm mà bỏ bê. Có những doanh nghiệp không có khả năng làm nữa, bởi vì có làm ra sản phẩm để tiếp tục lỗ”, ông Nam nói.
Theo ông, nếu doanh nghiệp không lường trước được thời điểm đưa sản phẩm ra thị trường, bài toán dự báo thị trường và bán hàng trở nên khó khăn. Khi đó, việc triển khai dự án không còn đơn giản là có đất và có vốn, mà phải cân nhắc khả năng kiểm soát toàn bộ phương án tài chính.
Giá thành giảm chưa chắc giá bán giảm
Vấn đề được quan tâm tiếp theo là nếu cơ chế xác định giá đất mới giúp doanh nghiệp dự báo chi phí tốt hơn, liệu giá nhà có giảm?
Ông Nam cho rằng giá nhà có thể trở nên hợp lý hơn, nhưng để nói “rẻ hơn” là điều khó khẳng định. Theo ông, nguồn cung có thể đa dạng hơn, trong đó các phân khúc nhà ở xã hội, nhà ở công nhân và nhà ở phù hợp với nhóm thu nhập trung bình có thể đáp ứng một phần nhu cầu. Trong khi đó, một số phân khúc cao cấp có thể không giảm, thậm chí vẫn tăng.
Cần phân biệt rõ giữa giá thành và giá bán. Giá thành được cấu thành từ các khoản chi phí, trong khi giá bán còn phụ thuộc vào quan hệ cung - cầu. Vì vậy, ngay cả khi giá thành giảm, giá bán chưa chắc giảm.
Ông lấy ví dụ, nếu có 1.000 căn nhà nhưng có tới 5.000 người mua thì giá bán khó giảm. Ngược lại, nếu có 1.000 căn nhưng chỉ có 100 - 200 người mua, doanh nghiệp buộc phải điều chỉnh giá để phù hợp với thị trường.
Theo ông Nam, nếu cách xác định giá đất mới giúp doanh nghiệp thông thoáng hơn trong quyết định đầu tư, nguồn cung có thể được cải thiện. Khi nguồn cung tăng, doanh nghiệp sẽ phải điều tiết giá bán để phù hợp với thị trường.
Như vậy, thay đổi trong cơ chế xác định giá đất không đồng nghĩa giá nhà sẽ tự động giảm. Tác động trước mắt mà doanh nghiệp kỳ vọng là chi phí tiền đất được xác định rõ hơn, sớm hơn và dễ dự báo hơn.
Từ đó, doanh nghiệp có thêm cơ sở để quyết định có triển khai dự án hay không, quy mô đầu tư và thời điểm đưa sản phẩm ra thị trường. Còn giá nhà cuối cùng vẫn phụ thuộc vào nhiều yếu tố khác như chi phí xây dựng, chi phí vốn, thủ tục, thời gian triển khai dự án và đặc biệt là cung - cầu.
Nói cách khác, giá đất là một đầu vào quan trọng của giá thành, nhưng không phải là yếu tố duy nhất quyết định giá căn nhà mà người dân phải trả.