Chính sách mới kéo loạt cổ phiếu bán lẻ tăng mạnh: Dòng tiền âm thầm đón sóng lợi nhuận quý III?
Chính sách tín dụng mới nhanh chóng phản ánh vào nhóm cổ phiếu bán lẻ trong phiên 7/10, MSN thậm chí có phiên tăng mạnh nhất 7 tháng. Tuy nhiên, dòng tiền đã âm thầm trở lại nhóm này 2-3 tháng qua.
Theo Quyết định 1922/QĐ-TTg ngày 4/10/2026, Bộ Tài chính được giao chủ trì triển khai chính sách hỗ trợ tín dụng đầu tư qua Ngân hàng Phát triển Việt Nam (VDB) đối với doanh nghiệp vừa và nhỏ. Nguồn vốn này hướng tới các doanh nghiệp đầu tư phát triển hạ tầng thương mại bán lẻ, xúc tiến thương mại, tham gia chương trình bình ổn giá, kết nối cung cầu và phát triển chuỗi liên kết từ sản xuất đến lưu thông, phân phối.
Song song đó, Ngân hàng Nhà nước được giao nghiên cứu, rà soát và hoàn thiện cơ chế, chính sách cấp tín dụng nhằm tạo điều kiện thuận lợi hơn cho doanh nghiệp tiếp cận vốn ngân hàng. Quyết định có hiệu lực từ ngày 4/10/2026.
Ngay sau thông tin chính sách được công bố, nhóm cổ phiếu bán lẻ đồng loạt có chuyển động tích cực trong phiên 7/10. MSR tăng 7%, tiến sát 65.000 đồng/cp, trong khi MSN tăng 4,4% lên 75.200 đồng/cp, ghi nhận mức tăng mạnh nhất trong 7 tháng. Thanh khoản MSN đạt gần 15,6 triệu cổ phiếu, cao nhất 5 tháng.
Dòng tiền cũng tìm đến nhiều cổ phiếu khác. FRT tăng 3,8%, MWG tăng 2,5%, MCH tăng 1,2%. DMX giảm nhẹ 0,6%. Riêng PNJ thoát giá sàn nhưng vẫn mất thêm 6,2%, xuống 18.900 đồng/cp.
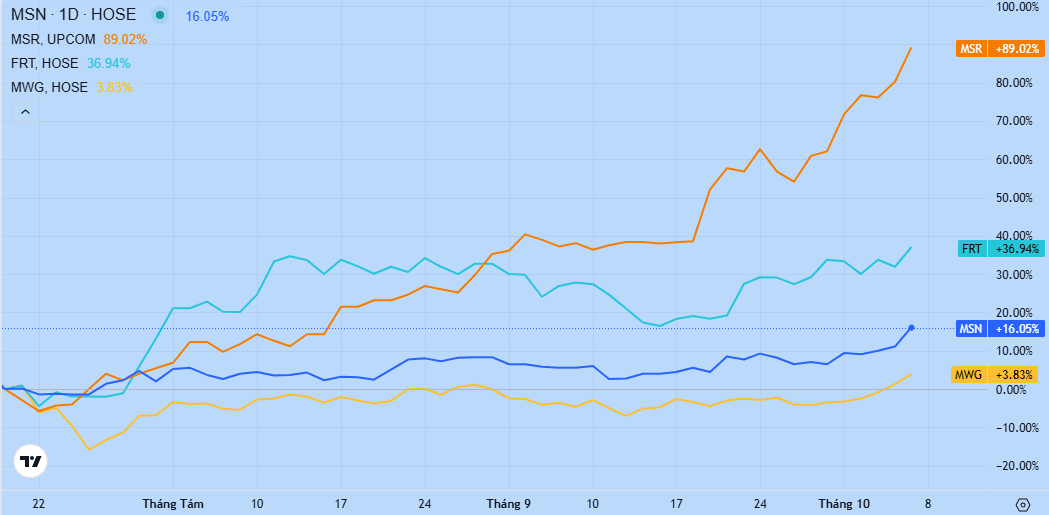
Tuy nhiên, diễn biến trong phiên 7/10 không hoàn toàn là phản ứng tức thời trước chính sách mới. Trước đó, dòng tiền đã có xu hướng quay trở lại nhóm bán lẻ trong khoảng 2-3 tháng, khi thị trường bắt đầu hướng sự chú ý tới triển vọng kinh doanh quý III.
Tính từ vùng giá khoảng 62.000 đồng hồi giữa tháng 7, MSN đã phục hồi khoảng 20% sau 2,5 tháng. MCH tăng 13% trong khoảng 3,5 tháng. MWG cũng tăng khoảng 25% trong 2,5 tháng, trong khi FRT tăng tới 44%, lên mức cao nhất 6 tháng. Riêng MSR tăng gấp đôi, bên cạnh câu chuyện liên quan đến giao dịch của đối tác ngoại, giá vonfram và triển vọng kinh doanh.
Diễn biến giá này phần nào đi cùng kỳ vọng về một mùa kết quả kinh doanh tích cực của nhóm bán lẻ. Trong báo cáo cuối tháng 9, MBS nhận định lợi nhuận quý III của ngành sẽ phân hóa mạnh, nhưng bán lẻ là một trong những nhóm có mức tăng trưởng nổi bật, nhờ chu kỳ thay thế và nâng cấp các sản phẩm ICT-CE thuận lợi. MBS dự báo lợi nhuận nhóm bán lẻ tăng khoảng 70% so với cùng kỳ.
Trong đó, MWG được kỳ vọng tiếp tục là điểm sáng với doanh thu quý III tăng khoảng 30%, lợi nhuận sau thuế thuộc cổ đông công ty mẹ tăng 95%. Bách Hóa Xanh mở rộng lên khoảng 3.600 cửa hàng, trong khi FRT hưởng lợi từ cả FPT Shop và Long Châu. DGW được dự báo tăng mạnh lợi nhuận nhờ nhu cầu điện thoại, máy tính xách tay và máy tính bảng.
Ở chiều ngược lại, PNJ là trường hợp đáng chú ý khi MBS dự báo lợi nhuận giảm mạnh do lượng khách hàng đến cửa hàng suy giảm trong bối cảnh niềm tin thương hiệu bị ảnh hưởng.