Thị trường bất động sản Đà Nẵng xuất hiện những tín hiệu đáng chú ý
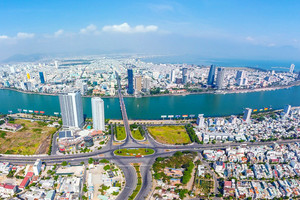
Theo DKRA Consulting, thị trường bất động sản Đà Nẵng quý III/2026 ghi nhận sự phân hóa về nguồn cung, thanh khoản và giá bán giữa các phân khúc.

Nguồn cung ổn định
DKRA Consulting (thuộc DKRA Group) vừa công bố Báo cáo thị trường bất động sản nhà ở TP. Đà Nẵng quý III/2026. Theo DKRA Consulting, nguồn cung sơ cấp đất nền tại Đà Nẵng trong quý III/2026 đạt 1.547 sản phẩm thuộc 7 dự án, tương đương quý trước. Tuy nhiên, nguồn cung mới tiếp tục khan hiếm, chỉ chiếm khoảng 4% tổng lượng hàng chào bán.
Nguồn cung tập trung chủ yếu tại phường Hải Vân với tỷ trọng 37,2%, tiếp đến là phường Điện Bàn Đông (36,6%) và Hội An Tây (12,2%).
Mặc dù nguồn cung ổn định, toàn thị trường chỉ tiêu thụ 54 nền, tương đương khoảng 4% tổng nguồn cung sơ cấp và giảm 16% so với quý trước.
Sức mua suy yếu khiến giá đất nền sơ cấp giảm khoảng 7%, trong khi giá thứ cấp giảm trung bình 3% do một bộ phận nhà đầu tư điều chỉnh giá bán để thu hồi vốn.
Về mặt bằng giá, phường Hội An Đông ghi nhận mức giá sơ cấp từ 45,6 - 61,6 triệu đồng/m2, Hội An Tây từ 29,3 - 47 triệu đồng/m2 và Điện Bàn Đông từ 17,4 - 26 triệu đồng/m2.
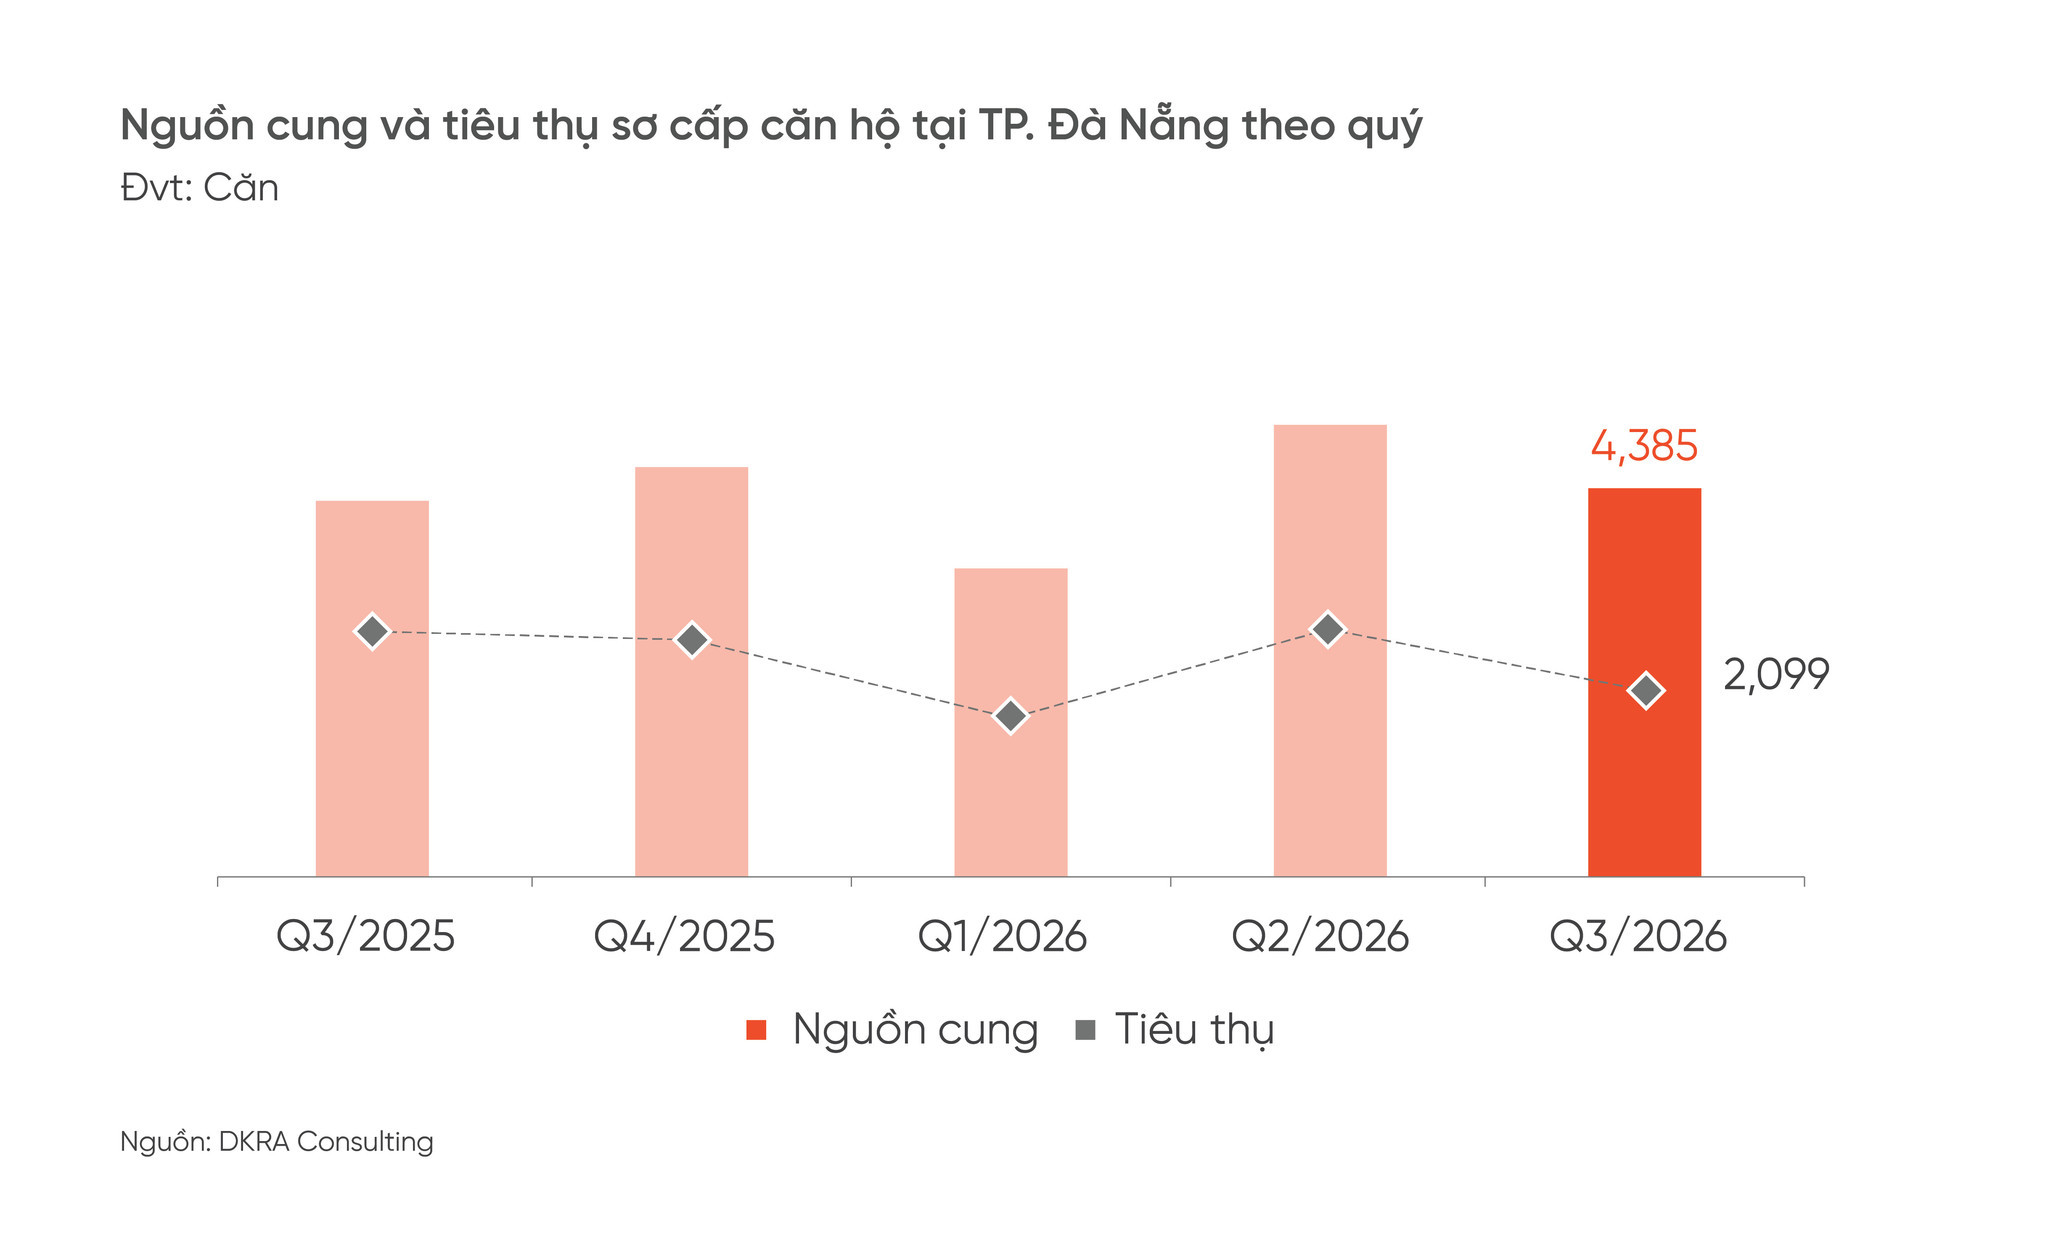
Đối với căn hộ, nguồn cung sơ cấp đạt 4.385 căn từ 20 dự án, giảm 14% so với quý II/2026. Đáng chú ý, nguồn cung mới giảm gần 40%, cho thấy các chủ đầu tư vẫn thận trọng trong việc triển khai và mở bán dự án.
Lượng tiêu thụ đạt 2.099 căn, giảm 25% so với quý trước và 24% so với cùng kỳ năm 2025. Giao dịch chủ yếu tập trung tại các dự án mới mở bán có mức giá trung bình 60 - 70 triệu đồng/m2.
Trong đó, căn hộ hạng B tiếp tục dẫn dắt thị trường, chiếm 46% nguồn cung và 68% lượng tiêu thụ sơ cấp. Phường Ngũ Hành Sơn là khu vực nổi bật nhất, đóng góp 40% nguồn cung và 43% tổng lượng giao dịch căn hộ toàn thành phố.
Mặt bằng giá căn hộ sơ cấp nhìn chung duy trì ổn định, trong khi giá thứ cấp giảm khoảng 3 - 5% trước áp lực tài chính của nhóm nhà đầu tư sử dụng vốn vay.
Tình trạng suy giảm thanh khoản cũng diễn ra tại phân khúc nhà phố, biệt thự. Nguồn cung sơ cấp giảm 48% so với quý trước, trong đó khoảng 98% đến từ các dự án đã mở bán trước đó.
Lượng tiêu thụ giảm tới 68%, với giao dịch chủ yếu tập trung tại các dự án hiện hữu. Phường Hải Vân dẫn đầu phân khúc khi chiếm 75% nguồn cung và 99% lượng tiêu thụ sơ cấp.
Trong khi giá sơ cấp vẫn neo cao do chi phí phát triển dự án gia tăng, giá thứ cấp nhà phố, biệt thự giảm trung bình 10% so với quý trước, phản ánh áp lực thanh khoản và nhu cầu thu hồi dòng tiền của nhà đầu tư.
Bất động sản nghỉ dưỡng chưa phục hồi rõ rệt
Theo báo cáo, thị trường bất động sản nghỉ dưỡng Đà Nẵng vẫn chưa xuất hiện tín hiệu phục hồi rõ rệt trong quý III/2026.
Ở phân khúc biệt thự nghỉ dưỡng, nguồn cung sơ cấp giảm 5% so với quý trước, chủ yếu là hàng tồn kho tại các dự án hiện hữu. Trong khi đó, lượng tiêu thụ giảm mạnh 89% do sức cầu suy yếu.
Phường Điện Bàn Đông chiếm 80% nguồn cung biệt thự nghỉ dưỡng, song toàn bộ giao dịch lại tập trung tại phường Ngũ Hành Sơn. Giá sơ cấp duy trì ổn định, đi kèm các chính sách ưu đãi và cam kết lợi nhuận nhằm thu hút người mua.
Đối với nhà phố, shophouse nghỉ dưỡng, nguồn cung tiếp tục ở mức thấp và chủ yếu đến từ các dự án cũ. Đáng chú ý, thị trường không ghi nhận giao dịch trong quý, dù các chủ đầu tư vẫn duy trì chính sách chiết khấu và hỗ trợ thanh toán.
Tương tự, phân khúc condotel ghi nhận nguồn cung sơ cấp tăng nhẹ 1% so với quý trước nhưng giảm 4% so với cùng kỳ. Thanh khoản vẫn ở mức thấp, giao dịch phát sinh không đáng kể và tập trung hoàn toàn tại phường An Hải, khu vực chiếm 56% nguồn cung toàn thị trường.
Theo DKRA Consulting, dù sự phát triển của ngành du lịch và cải thiện hạ tầng được kỳ vọng tạo động lực phục hồi, những vướng mắc liên quan đến pháp lý, nguồn vốn, tiến độ triển khai và hiệu quả khai thác vẫn là rào cản lớn đối với bất động sản nghỉ dưỡng.
Diễn biến thị trường cuối năm tại Đà Nẵng
Nhận định về triển vọng quý IV/2026, ông Võ Hồng Thắng, Phó Tổng giám đốc phụ trách DKRA Consulting kiêm Giám đốc Đầu tư DKRA Group cho rằng, thị trường có thể ghi nhận tín hiệu phục hồi nhưng khó xuất hiện sự đột biến trong ngắn hạn.
Ở phân khúc đất nền, nguồn cung mới dự kiến chỉ đạt khoảng 50 - 100 sản phẩm. Sức cầu khó cải thiện đáng kể, giao dịch được dự báo tập trung tại các dự án quy mô lớn, kết nối giao thông thuận lợi và có chủ đầu tư uy tín.
Mặt bằng giá đất nền sơ cấp có thể tiếp tục neo cao, đi kèm các chính sách ưu đãi. Trong khi đó, giá thứ cấp được dự báo còn chịu áp lực giảm do lãi vay và nhu cầu thu hồi vốn của một bộ phận nhà đầu tư.
Đối với căn hộ, nguồn cung mới trong quý cuối năm dự kiến đạt 500 - 1.000 căn, tập trung tại các phường Ngũ Hành Sơn, Hải Châu và Sơn Trà. Căn hộ hạng A và B tiếp tục chiếm tỷ trọng chủ đạo, hướng đến phân khúc trung và cao cấp.
Tuy nhiên, sức cầu được dự báo chưa cải thiện rõ rệt trước áp lực lãi suất và việc kiểm soát tín dụng. Giá bán sơ cấp có thể tiếp tục duy trì ở mức cao do chi phí đầu vào tăng, trong khi giá thứ cấp vẫn có xu hướng giảm.
Nhìn chung, thị trường bất động sản Đà Nẵng trong quý IV/2026 được kỳ vọng phục hồi, tuy nhiên khó ghi nhận sự bứt phá trong ngắn hạn.